

原价 899 元的耐克球鞋,降到 429 元清仓,消费者还是扭头就走。这不是个别现象 —— 耐克在中国市场已经连续八个季度营收下滑,2026 财年(去年 6 月 1 日到今年 5 月 31 日)营收 58.47 亿美元,同比降了 11%。曾经要通宵排队、抽签才能买的 “球鞋顶流”,如今打折都没人要,这落差,属实有点大。
数据往下看,跌得更狠。2026 财年第四季度,耐克中国市场营收 12.97 亿美元,同比下降 12%,降幅还在扩大;更早的第二季度,营收直接掉了 16%—— 其中线上跌 36%,门店跌 5%,批发跌 15%。线上跌得最凶,信号很明确:越来越少年轻人在网上买耐克了。
为什么线上最先 “崩”?因为那本来是耐克卖得最好的地方,基数大,跌起来也最显眼。更关键的是,现在消费者网上比价太方便:耐克打五折还要四五百,国产品牌三四百就能买到性能差不多的跑鞋,差价一百多,质量又没差多少,换你你选谁?
网上卖不动,货就压在仓库里。耐克全球库存 75 亿美元,和去年几乎持平。可运动鞋不是白酒,不会越放越值钱 —— 鞋款一过时,再过半年连三折都难出手。所以耐克急着清库存,怕的就是最后砸在手里变成 “废品”。

更麻烦的是,打折打出了一种 “心理预期”。耐克以前不怎么打折,正价买的人觉得有面子;现在为了清库存,动不动五折,消费者反而不急了:”反正等一等还能更便宜。” 于是耐克只能打更低的折,陷入恶性循环。一旦大家认定 “耐克就是个打折牌子”,这个印象就很难改 —— 就像奥特莱斯,谁都知道里面是折扣货,不会觉得高档。现在正价店也打折,大家自然觉得 “跟奥莱没区别”。
打折打多了,钱也实打实地少了。耐克自己都承认,天天打折把品牌号召力打没了。2026 财年第三季度,全球毛利率降到 40.2%,而以前能到 50% 以上 —— 以前卖 100 块赚 50 块,现在只能赚 40 块。中国市场 2026 财年税前利润 12.78 亿美元,同比下降 20%,利润跌得比营收还快。再这么下去,从赚钱到赔钱,可能只是时间问题。
但说到底,打折卖不动,根子还在产品。耐克这些年卖的是什么?AJ 复刻、空军一号,二十年前的老款换个颜色接着卖。AJ 当年多火,一双炒到上万块,还得抽签;现在复刻款出得太密,大家都看腻了。新技术呢?像挤牙膏 —— 今天加个气垫,明天换个鞋底材料,消费者早就看麻了。年轻人要的是新鲜感和辨识度,天天 “换汤不换药”,谁还愿意花上千块买单?
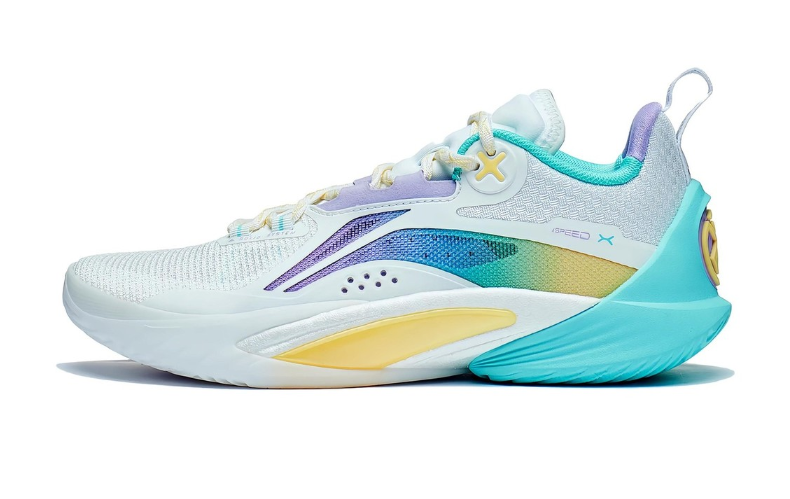
产品没新意,国产品牌正好补位。安踏的氮科技跑鞋、李宁的新跑鞋,三四百块就能拿下,性能跟耐克上千块的跑鞋差不了多少。安踏一年研发投入几十个亿,氮科技和耐克 ZoomX 的差距已经很小;李宁的科技跑鞋在跑圈口碑也很好,不少专业跑者都换上了国产。算笔账:买一双耐克的钱,能买两双国产,换着穿不香吗?
设计上,国产也追上来了。以前觉得耐克阿迪才叫潮流,现在李宁的中国风、安踏的联名款,穿出去一样有面子;而且国产品牌更懂中国人的脚型,做得更合脚。这些,都是耐克比不了的。
渠道上,耐克还在 “自己拆自己台”。它原本靠滔搏这类大经销商铺货 —— 滔搏在全国开了上万家店,光耐克的店就有几千家。但耐克宣布,从 2027 年 1 月起不再让滔搏在线上卖货。理由很直接:直营毛利率能到 65% 到 70%,走经销只有 45% 到 50%,差了整整 20 个百分点。可自营的代价也高:好地段、装修、店员,一个大店一年成本好几百万;而中国市场这么大,三四线城市几千个县城,光靠自营根本覆盖不过来。砍掉滔搏线上,等于自断一臂。
消息一出,市场先慌了。滔搏股价一天跌了 24%,总市值缩水几百亿。耐克这手操作,直接造成 “两头都在亏” 的局面 —— 靠经销商,价格降不下来、货铺不出去;自己开店,成本太高还得罪经销商,经销商心寒了,以后谁还好好帮你卖货?
说到底,耐克的问题是 “全方位老化”:产品二十年不变,价格天天打折,品牌越打越廉价;渠道自己拆台,对手又追了上来。以前靠一个 “勾” 就能卖高价,现在标志不值钱了,消费者要的是真材实料和性价比。想回到通宵排队的好日子?难了。你觉得耐克还有机会翻盘吗?


文/KMM
图片来源:网络