
在大众固有印象里,高毛利、高盈利的奢侈品市场,一直被海外百年品牌牢牢垄断。尤其是顶级奢侈品牌,凭借深厚品牌底蕴、极致工艺和全球影响力,常年霸占行业盈利天花板。但近期一份服饰品牌半年报,彻底颠覆了大众和行业的固有认知,让一个国产服饰品牌成功出圈,刷屏整个商业圈,它就是被网友称作“衣中茅台”的比音勒芬。亮眼的盈利数据,让这个深耕高端男装的本土品牌,瞬间成为行业热议焦点。
2026年上半年,比音勒芬交出了一份堪称惊艳的经营成绩单,各项核心数据全线稳步增长。数据显示,品牌上半年总营收达到26.01亿元,同比涨幅高达23.66%;归属于品牌股东的净利润成功突破4.91亿元,同比增长18.41%,盈利增速十分稳健。在服饰行业竞争内卷、消费分级明显的当下,这样的增长数据,足以碾压绝大多数国产服饰品牌,展现出极强的市场盈利能力。
真正让整个奢侈品、服饰行业为之震动的,并不是营收和净利润,而是其恐怖的综合毛利率。2026年上半年比音勒芬综合毛利率高达75.88%,这一数据放在全球服饰赛道都属于顶尖水平。要知道,被誉为全球奢侈品天花板的爱马仕,同期综合毛利率仅为71.1%。一个本土成长起来的国产服饰品牌,毛利率居然反超百年国际奢侈巨头,“衣中茅台”的名号,瞬间有了实打实的数据支撑。
不过客观来看,这场“国货逆袭超爱马仕”的对比,其实存在一定的客观偏差,并非完全对等的比拼。从品牌体量来看,二者根本不在一个层级,差距十分悬殊。2026年上半年爱马仕营收折合人民币超640亿元,是比音勒芬的二十多倍,庞大的市场体量、全球布局和品类规模,完全碾压国产服饰品牌,单纯的毛利率对比,并不能完全代表品牌综合实力。
除了体量差距,两大品牌的业务结构也有着本质区别,这也是毛利率出现反差的核心原因。爱马仕是多元化奢侈集团,业务覆盖皮具、成衣、香水美妆、腕表珠宝、家居用品等十余大品类。其中高毛利的皮具业务拉高整体上限,但腕表、家居等低毛利品类,大幅拉低了集团综合毛利率。而比音勒芬赛道极度聚焦,营收几乎全部来自高端服饰单品,用单一服饰赛道的极致毛利,对标对方全品类综合毛利,属于典型的错位竞争。
即便抛开对标偏差,也丝毫无法掩盖比音勒芬的盈利硬实力。放眼整个国内服饰行业,主流运动品牌毛利率大多维持在50%至60%,大众平价男装毛利率普遍不足40%。对比之下,比音勒芬75%以上的毛利率,稳稳稳居国内服饰行业天花板。在没有百年奢侈品底蕴、没有海外品牌滤镜的前提下,一家本土服饰企业能做到如此高的盈利水平,背后的经营逻辑,值得所有行业从业者深究。
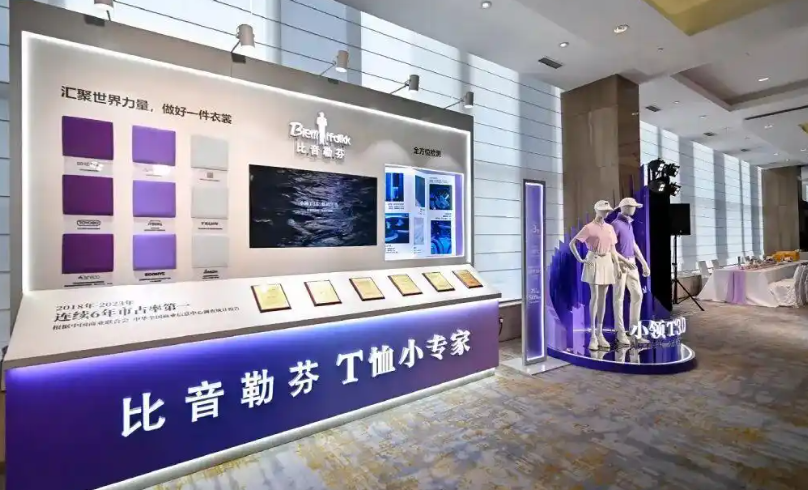
很多普通消费者对此十分不解,大众刻板印象里,服饰高毛利全靠定价昂贵,一件千元级别的Polo衫、基础T恤,自然利润丰厚。但内行都清楚,单纯靠涨价根本撑不起持续稳定的超高毛利。比音勒芬的盈利神话,绝非简单的“卖得贵”,而是精准客群定位、轻量化盈利模型、精细化渠道布局三重优势叠加,长期深耕积累的结果。
精准且极致的客群定位,是比音勒芬站稳高端市场的核心根基。品牌从创立之初,就避开了厮杀惨烈的大众平价服饰赛道,不内卷年轻人潮流市场,精准锁定30至50岁高净值中年男性群体,尤其深耕高尔夫高端圈层用户。这类消费人群消费能力稳定,对服饰价格敏感度极低,选购衣物更看重质感、版型与身份适配度,品牌忠诚度极高,一旦认可品牌,基本不会随意更换,为品牌筑牢基本盘。
为了牢牢绑定高端精英客群,比音勒芬坚持长期高端运动营销布局,连续13年赞助国家高尔夫球队。高尔夫作为高端小众运动,自带精英、商务、高端的标签,长期深度绑定这项运动,让品牌彻底摆脱普通男装的平民属性,成功贴上高端商务、精英专属的身份标签。相比于重金请明星代言,这种圈层化营销,精准高效塑造了高端品牌调性,精准击中目标客群的消费心理。
轻资产运营+超级单品战略,是比音勒芬维持超高毛利的核心商业模式。品牌深谙产业链微笑曲线逻辑,彻底剥离重资产生产环节,产品量产、物流配送全部外包,只牢牢把控研发设计、品牌运营、渠道管理三大高附加值核心环节。没有自建工厂的高额投入,没有庞大生产团队的成本消耗,品牌整体成本结构更轻盈,抗风险能力和盈利空间远优于传统服装企业。
在此基础上的超级单品打法,让品牌盈利优势再度放大。比音勒芬不盲目跟风多元化品类,深耕自身优势赛道,超七成营收来自上装、外套两大核心品类,其中冰爽T、小领T等经典爆款T恤,成为品牌营收支柱。极致的单品深耕,形成规模化供应链优势,大幅压缩生产成本。数据显示,其核心上装品类毛利率高达81.05%,单品盈利水准,已经超越众多国际奢侈品牌成衣线。
打破行业固有规律的渠道布局,是品牌高毛利的又一关键底牌。服饰行业一直有默认规则:线上渠道必然降价走量,毛利远低于线下门店。但比音勒芬硬生生打破这一行业铁律,线上业务高速增长的同时,依旧守住超高利润。2025年品牌线上营收涨幅超70%,营收占比首次突破10%,线上毛利率高达76.55%,基本和线下高端直营店持平,实现销量、毛利双向丰收。
线下渠道布局更是精准到极致,全国一千四百余家门店,全部精准卡位高净值人群高频场景。机场、高铁站、高端商圈、精品百货、高尔夫球场、高端奥莱都是核心布局点位。这些地段租金成本高昂,但能够精准触达商务精英、高净值人群,既避免了无效流量消耗,又持续稳固了高端品牌调性,不会因为低价下沉渠道拉低品牌档次,完美适配自身高端定位。
看似风光无限的业绩背后,比音勒芬也暗藏诸多发展焦虑,高毛利的光鲜外衣下,隐患始终存在,制约品牌长期发展。此前品牌就经历过明显的业绩阵痛,2025年整体营收保持小幅增长,但净利润大幅下滑,存货减值、高额销售费用等问题集中暴露,让市场一度质疑品牌的增长神话难以持续,而这些行业痛点,至今没有彻底解决。
高额存货压力,是悬在品牌头顶的最大隐患。截至2026年6月末,品牌存货规模高达13.04亿元,同比大幅上涨25.44%,存货周转天数达到352天,意味着仓库货品几乎需要一整年才能清空。服饰行业迭代速度极快,潮流更新瞬息万变,积压库存要么打折清仓损害品牌溢价,要么长期滞销形成资产减值,看似亮眼的高毛利,很大一部分都是无法变现的纸面利润。
同时,居高不下的营销费用,也稀释了品牌的盈利质量。品牌上半年销售费用率高达41.67%,相当于每一百元营收,就有四十多元消耗在门店运营、渠道维护、品牌营销上。75%的超高毛利看似亮眼,扣除各项运营、管理费用后,实际净利率不足19%。这也说明品牌高毛利并非源自品牌自然溢价和产品硬实力,更多是靠高额营销、渠道投入堆砌而成,盈利模式存在明显短板。
最致命的深层危机,是品牌严重的年龄圈层困境。比音勒芬的核心忠实客群,以60后、70后商界、商务人士为主,这部分人群消费力强、忠诚度高,但受众群体正在逐年老化。而当下85后、90后年轻中产主流消费群体,普遍认为品牌风格偏成熟老气,品牌认同感极低。固化的中年商务标签,让品牌很难突破圈层、完成年轻化转型,未来用户断层风险极大。
总体而言,“衣中茅台”的称号,对于比音勒芬来说,既是荣耀光环,也是发展枷锁。真正的高端奢侈品,依靠稀缺性、文化底蕴和金融属性,拥有穿越周期的溢价能力和收藏价值。而服饰属于消耗品,没有保值属性,短期高毛利终究需要产品力、设计力、品牌文化长期支撑。凭借精准运营崛起的比音勒芬,已经跑出了国产高端服饰的新可能,但如何摆脱圈层局限、化解库存压力、实现长期稳健发展,依旧是品牌未来需要攻克的核心难题。
文/KMM
图片来源:网络