
从2026年9月30日开始,花呗、白条以及各大平台推出的月付类信贷产品,将不再和银行卡、账户余额这类自有资金选项并列展示在支付页面。按照新规要求,这类信贷支付工具需要移出常规支付选项列表,用户想要使用,需要前往独立专区主动选择。这项变化来自八部门联合发布的金融营销新规,将会改变很多人日常网购付款的习惯。
本次调整的核心原则,简单概括就是支付归支付,借贷归借贷。新规来自中国人民银行等八部门联合印发的《金融产品网络营销管理办法》,文件将于2026年9月30日正式实施。文件明确规定,非银行支付机构,不能把贷款、资管类金融产品,直接放进普通支付工具选项里面。
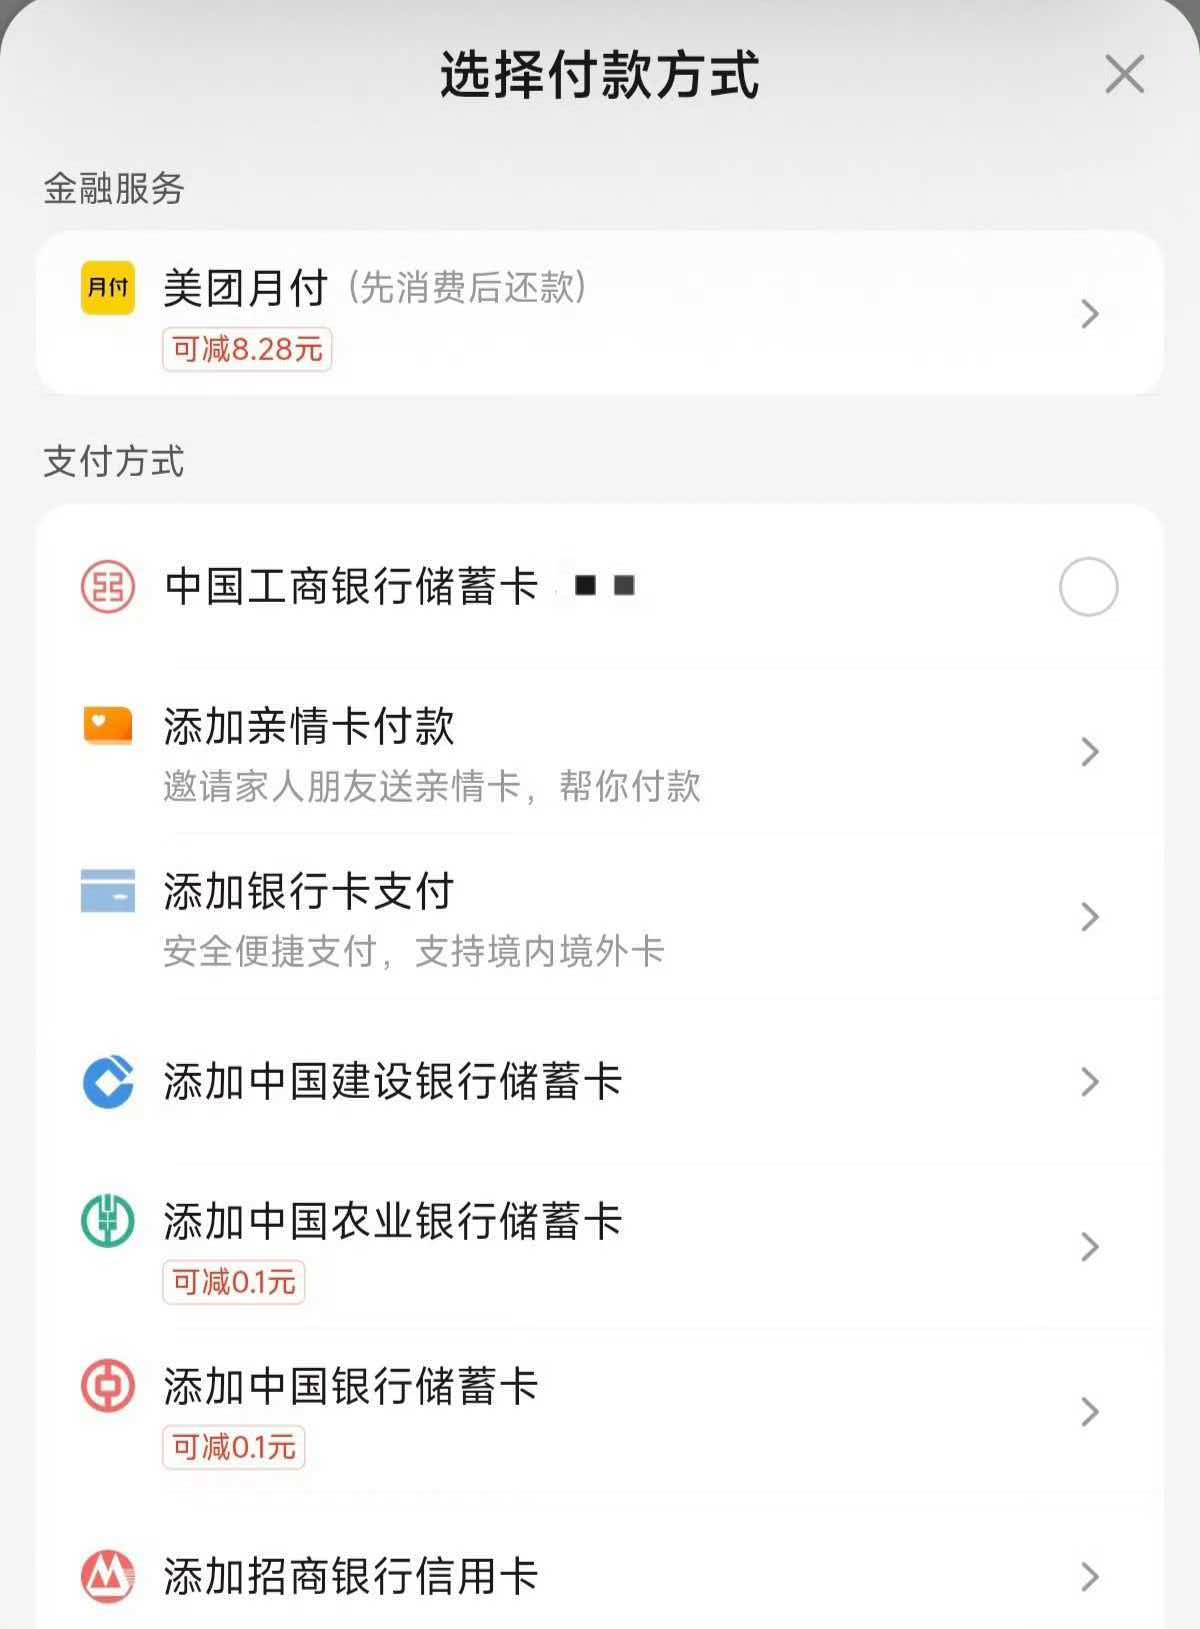
这条规定相当于切断了把借贷产品伪装成普通付款方式的营销路径。过去大家在电商或者小程序下单付款时,收银台会一次性罗列多种支付方式,余额、银行卡、花呗、白条常常放在同一区域,很多消费者会下意识直接勾选信贷产品完成付款,并没有第一时间意识到这属于贷款消费。新规落地之后,收银台页面会优先展示银行卡、账户余额等属于用户自有资金的支付渠道。信贷产品本身依旧可以正常使用,但是入口会单独放置在独立专区,不能混在常规支付选项里供一键选择。
消息公布之后,很多普通网友纷纷表达看法。不少消费者对此表示支持,认为这个改动可以有效减少无意识超前消费。很多时候下单的时候不会仔细分辨选项,顺手就勾选了月付产品,不知不觉累积多笔小额负债。把信贷选项单独隔离,相当于增加一道提醒门槛,让大家在使用借贷支付前,有意识地做出选择,分清“自己的钱”和“借来的钱”。
也有一部分网友担心使用体验会变得繁琐。已经习惯使用花呗、白条的用户认为,每次付款都要单独跳转专区选择信贷产品,会增加操作步骤,降低付款效率。还有人提出,本身就有理性借贷规划的用户,不会因为入口位置变化改变消费习惯,新规更多是对容易冲动消费的人群起到提醒作用。
金融行业从业者解读,这项新规本质是金融消费者保护的重要举措。互联网平台过去长期把信贷产品放在收银台显眼位置,利用用户的操作惯性,引导信贷消费。很多年轻人对小额贷款的风险感知较弱,容易在多次小额透支之后,出现还款压力。新规强制区分支付工具和信贷产品,弱化借贷产品的曝光,降低诱导性营销带来的过度负债风险。
还有业内人士提到,新规不只是针对消费信贷,资产管理类金融产品同样不允许混入普通支付选项。这也意味着未来各类理财、基金产品,也不能混杂在支付收银场景里做营销推广,把金融产品和普通消费场景做隔离,避免用户在消费下单的场景下,误触各类金融产品。
很多人关心,这次调整会不会影响花呗、白条等产品本身的功能。根据规则来看,信贷产品的授信额度、还款规则、使用权限都没有取消,仅仅是调整展示位置。产品没有下线,只是不能继续放在收银台和银行卡、余额并列展示。用户如果有使用需求,需要主动进入信贷专区手动选择,相当于增加一层心理提醒。
也有网友理性分析,新规只能降低被动超前消费的概率,不能完全杜绝透支消费。消费观念依旧掌握在消费者自己手中。就算入口单独隔离,如果没有做好收支规划,依旧会出现超前消费、逾期还款的情况。所以大家还是要养成记账习惯,合理评估自身还款能力,理性使用消费信贷产品。
对于平台来说,这次调整也意味着支付页面的产品营销逻辑需要重新改造。各大电商平台、支付APP都需要在9月30日前完成收银台页面改版,调整选项布局,改造产品入口,把信贷类服务迁移至独立板块。平台不能再依靠收银台的曝光优势,来推动信贷产品的用户渗透率。
长远来看,这次规则调整,是网络金融营销规范化的一环。随着各类互联网金融营销规则不断完善,金融产品的推广会更加克制,减少在消费场景里的强引导。帮助普通用户在消费时清晰区分自有资金和信贷资金,树立更健康的消费观念。
你平时网购会习惯使用花呗、白条这类月付产品吗?你觉得收银台隔离信贷选项,能减少超前消费吗?欢迎在评论区留言讨论。
(文 / 楠楠)