
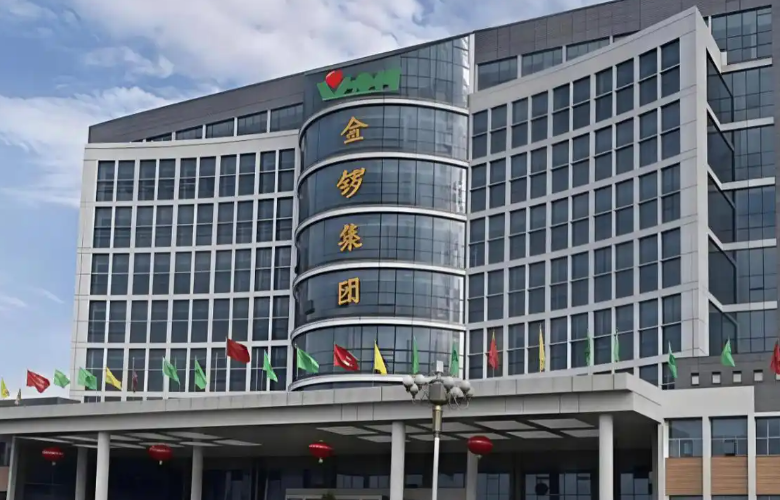
133亿元,“国民火腿肠”要被卖了。2026年11月11日,“晨哨并购”独家披露,德弘资本已就收购金锣签署相关交易协议,交易金额约20亿美元,折合人民币超133亿元;11月13日多家媒体跟进,称双方已签署意向文件,但金锣和德弘资本均未答复。如果最终交割,这家2025年营收308.59亿元、曾与双汇和雨润并称“中国肉制品三巨头”的国民级企业,将第一次真正易主。
“比一比,尝一尝,金锣火腿肠”,这句广告语陪着一代中国人长大。火车站的小推车、深夜的绿皮车厢、学校门口的小卖部,都摆过这根肠。如今,它的主人可能要换了。
这不是金锣第一次被摆上谈判桌。2014年,媒体曝出中粮集团正在与金锣接触,当时金锣对外公布的总资产约108亿元,但中粮随后回应“无此事”,交易不了了之;2023年7月,又有消息称华润拟以120亿元收购,金锣宣传部门很快出面称这是“虚假消息”。两次都停在传闻,这一次白纸黑字签了意向,味道明显不一样。
先看买家。德弘资本2017年由刘海峰、华裕能创立,两人都曾执掌KKR大中华区,投过蒙牛、中国飞鹤、乖宝宠物……几乎把中国人的餐桌投了一遍。2025年1月,阿里公告以最高约131.38亿港元出售高鑫零售(大润发母公司)78.7%股权,买方正是德弘资本。把这串名字摆在一起,逻辑就出来了:零售端有大润发,供给端再添金锣,协同的想象空间是现成的。
路径也有先例。2023年,德弘接手嘉吉中国区连年亏损的白羽肉鸡业务并设立安徽太阳谷,2024年实现扭亏,2025年圣农发展以约11.26亿元收购太阳谷54%股权——买入、修好、卖给产业方,两年走完一个闭环。资本控股国民消费品品牌、改造、再出售或推动证券化,这条闭环在国内已经跑通过不止一次。
卖方的盘算,比想象中复杂。很多人以为金锣姓周,其实不完全对。2024年,艾德森和临沂连科的新三板公开文件首次披露了上层持股结构:明金星持股65%,周连奎25%,周连良10%。这家贴着周家标签的企业,真正的大股东,是那位医生出身的合伙人。
1986年,山东临沂兰山区半程镇办起一家福利肉类加工厂,长期亏损、厂房闲置,没人愿意接这个烫手山芋。1990年,周连奎、周连良两兄弟回乡接手,31岁的周连奎出任厂长。他不满足只做屠宰,看准了肉制品深加工的机会,厂子很快扭亏为盈。
1994年,兄弟俩遇到了明金星——一个曾做过医生、90年代初下海赚到第一桶金的合伙人。三人设立离岸公司,两兄弟出人出管理,明金星出钱出思路,这个组合维持了三十年。金锣一次性从日本引进8条火腿肠生产线,1995年金锣牌火腿肠正式推向市场。
那个年代正是行业混战期。1987年洛阳肉联厂生产出国内第一根工业化火腿肠,春都红遍全国;90年代价格战打起来,火腿肠从1元降到5毛,春都、郑荣先后淡出。金锣没陷进价格战最深处,靠质优价廉撕开口子,又赶上人口大流动的年代——绿皮火车、长途汽车上,方便面配火腿肠是几亿人的标配。1996年起业绩连年翻番,1998年底市场变成金锣、双汇两家主导。
资本这条路却走得曲折。2001年以大众食品名义登陆新加坡交易所,2002年挂牌港交所,2005年明金星登上胡润百富榜第34位,那是金锣最高光的时刻;但2006年从港交所私有化退市,2014年从新交所摘牌,彻底退出公开资本市场。同一时期,对手们各自走到极端:双汇2013年花71亿美元收购史密斯菲尔德,2017年“王中王”商标诉讼胜诉;雨润2015年祝义财被采取强制措施,一路滑坡至千亿负债重整。
真正的压力来自赛道本身。国内火腿肠C端零售市场2015年站上约480亿元的巅峰后开启下行;双汇包装肉制品销量从2020年的158.6万吨跌到2025年的136.11万吨,五年少卖约22万吨;雨润2026年中期业绩显示高温肉制品营收归零,正式退出这条赛道。双汇线下市占率突破60%,金锣维持在18%—20%——三巨头只剩一个半,品类却越做越小。
所以这不像是仓皇败退,更像一次“卖旧换新”的家族资产重构。过去一年,眉山、德州、湘潭三家省外公司相继注销,核心主体注册资本从6亿美元降至3.03亿美元;云南红河、齐齐哈尔等多家牧业公司股权被转进二代周颖控制的平台。1991年生的周颖,2026年7月启动了年产20万吨的宠物食品项目“宠爱佳”,总投资5.46亿至6.6亿元。人吃的火腿肠卖不动了,猫狗吃的食品还在年年涨——双汇、温氏、圣农都在往里面扎。
只是不知道下次坐火车,窗边的人还会不会撕开一根火腿肠。那个曾经装满绿皮车记忆的味道,换了东家之后,还会是原来那个味儿吗?
文/KMM
图片来源:网络