
很多人上学的时候,都听过这个耳熟能详的小故事。 天堂里,中国老太太和美国老太太相遇。中国老太太感慨,省吃俭用一辈子,好不容易攒够房款,还没来得及住进新房,就离开了人世。美国老太太却说,早早贷款买下房子,在里面住了整整三十年,直到离世前,才把贷款全部还清。
在很长一段时间里,这个故事被当成对比两种消费观念的范本。 大家默认,这是发生在不同国度里真实的生活缩影。它告诉我们,不要一味存钱,要学会超前消费,借助信贷提前享受生活。很多思政、经济相关的读本里,也引用这个小故事,用来讲解贷款消费、信用消费的知识点。
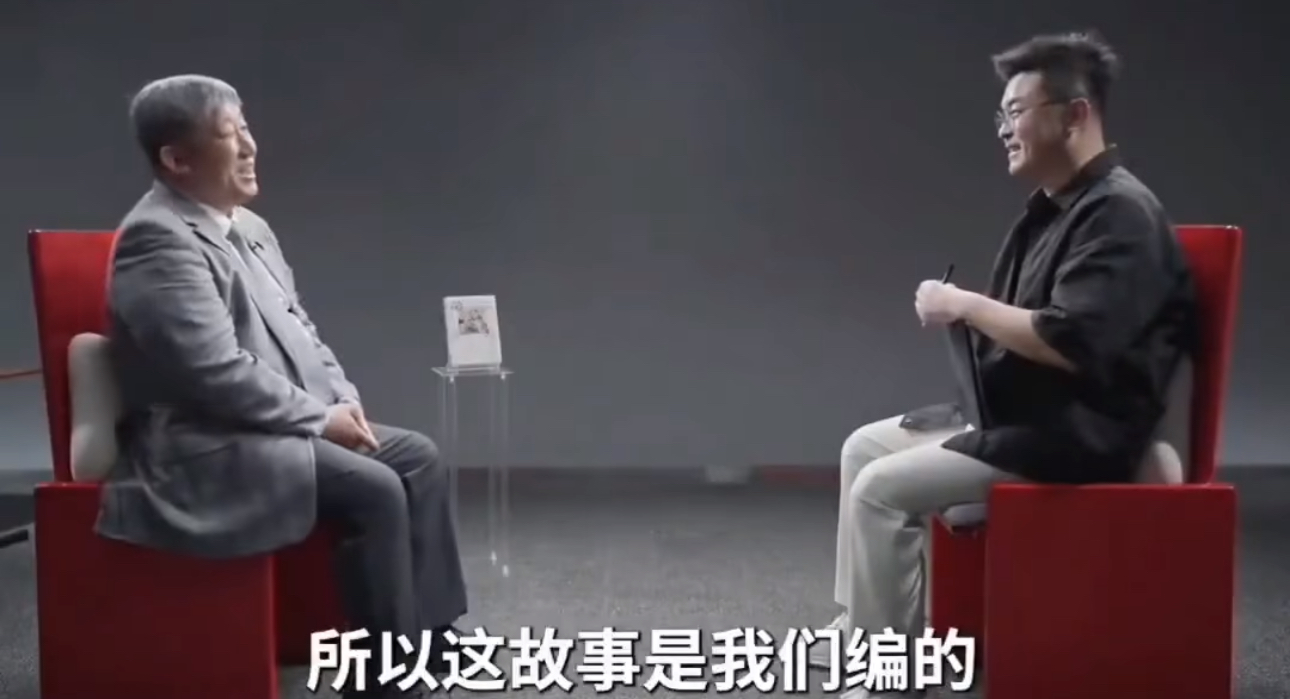
直到这段访谈视频流出,当年故事的始作俑者方言,在镜头前坦然说出了背后的真相。 1998、1999 年,国内住房改革刚刚推进,按揭贷款买房还是一件非常陌生的事情。长久以来,中国人习惯量入为出,手里有多少钱,办多大的事,对于背上几十年房贷,大多数人内心是抗拒、不安的。 为了推动大众接受按揭购房,他们专门编出了这个中美老太太的故事,再把故事扩散到全国各地,目的很直接:说服普通人,放下对贷款的抵触,愿意走进银行办理房贷。
一句话,这个打动无数人的寓言,本质上是一则地产营销文案。 消息传开之后,瞬间掀起巨大的讨论。一代人曾经深信不疑的道理,忽然被证实是刻意编造的推广话术,这种认知上的冲击,让很多人五味杂陈。
我们可以把时间拉回那个年代,读懂这个故事诞生的时代背景。 上世纪九十年代末,福利分房逐步退出历史舞台,商品房市场刚刚起步。银行住房按揭业务想要落地,最大的阻碍,不是政策,而是大众根深蒂固的储蓄观念。 老一辈人吃过缺钱的苦,在他们的认知里,欠债等于风险,背着长期债务过日子,是一件没有安全感的事。想要打开商品房市场,先要扭转大家的想法。 直白劝说大家贷款买房,很难打动普通人。但一个简短、有画面感、带有对比和结局的小故事,传播效率完全不一样。它避开复杂的金融术语,用两种人生结局做对比,潜移默化地塑造一种认知:贷款消费,是更聪明、更划算的选择。
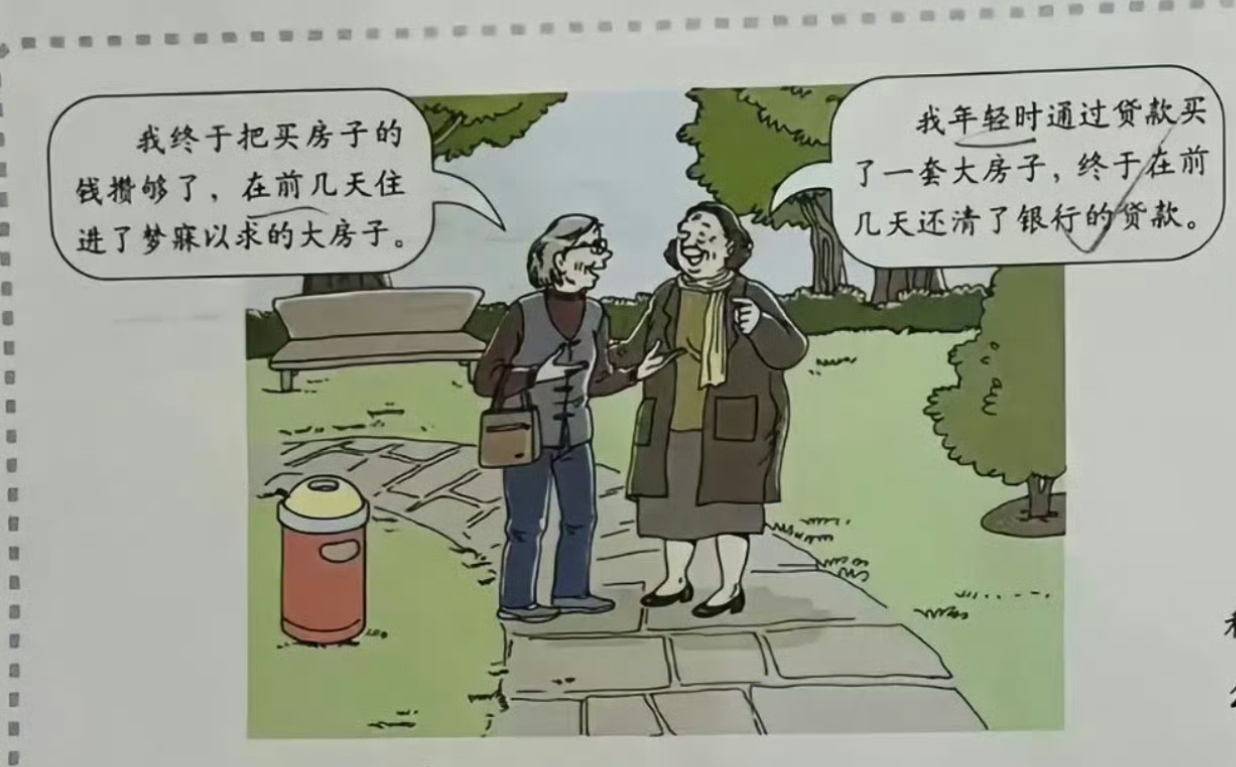
这个故事的巧妙之处,在于它简化了现实里所有复杂的代价。 故事只讲了美国老太太住进房子享受生活的美好一面,刻意隐去了按揭背后的压力。三十年贷款周期里,要持续稳定的收入,要抵御失业、疾病、收入下滑的风险。一旦收入断裂,房子就可能面临处置。 同样,它也简化了储蓄的意义。攒钱买房,不只是保守,储蓄本身就是普通人抵御风险的底气。在没有完善保障的年代,存款,就是一个家庭应对变故的缓冲垫。
故事传播开之后,它的影响力远远超出了地产销售的初衷。 口口相传,加上读物、教辅的引用,这个小故事走出售楼处,走进校园,成为一代人的经济学启蒙。很多年轻人,就是靠着这个故事,第一次理解 “花明天的钱,圆今天的梦” 这句话。 很长一段时间里,超前消费、信贷消费,被贴上现代化、先进的标签,而坚持储蓄、不愿负债,被贴上保守、落后的标签。大家在故事的引导下,慢慢接受房贷、车贷,各类消费信贷产品也慢慢走进普通人的生活。
真相曝光之后,网上的声音分成了截然不同的两类。 一部分网友觉得,心里有种被欺骗的感觉。一个营销目的的故事,被放进读本,用来教育学生,容易让大家在没有充分了解风险的前提下,美化负债。大家会反思,类似的观念引导,有没有把商业诉求,包装成普适的道理。 也有另一部分理性的声音提出,故事本身只是一个简化的案例,案例本身不等于事实。当年住房改革,按揭制度本身是市场化的配套工具,信贷消费本身没有绝对的好坏。故事只是一个传播载体,它的作用,是帮助社会完成消费观念的转型。
我们需要分清两件事:按揭制度本身,和这个营销故事,不能混为一谈。 住房按揭,是现代金融体系里正常的工具。对于刚需购房者来说,合理的房贷,确实可以帮助普通人提前拥有居所,分摊大额购房成本。工具本身是中性的,关键在于使用者能不能匹配自己的收入,能不能承担长期还款的压力。 而这个故事最大的问题,在于它用二元对立的叙事,把复杂的人生选择简单化了。现实从不是非此即彼,不存在 “贷款就是聪明,存钱就是吃亏”。
这些年,大家对于负债的态度,也在悄悄发生变化。 经历过收入波动、行业周期之后,越来越多人重新理解储蓄的价值。很多人看清了,超前消费的前提,是稳定、可持续的现金流。一旦收入失去保障,每一笔长期贷款,都会变成沉重的枷锁。 曾经被推崇的生活方式,慢慢回归理性。大家不再盲目崇拜透支式消费,开始重新拥抱量入为出,量力而行。这种观念的转向,也让这个被揭开面纱的小故事,再次被拿出来反复审视。
还有一个大家讨论的焦点:编造的故事,适不适合放进教材、教辅当中? 客观来说,教材和教辅里面,经常会使用寓言、假设案例,用来讲解经济学原理。寓言案例,重点是阐释逻辑,而不是记录真实发生的事件。就像很多经济学小故事,本身也是假设场景,用来辅助理解概念。 但这里有一个重要的边界。在使用这类虚构案例的时候,需要明确告诉读者,这是假设的情景、简化的模型,而不是真实发生的现实故事。如果长期模糊这个边界,很容易让学习者把理想化的模型,当成世界本来的样子。
方言在访谈里平静地讲出当年的谋划,甚至带着一点释然。 时隔将近三十年,当年需要完成的观念普及,早已完成。房贷已经成为国内最普遍的金融行为之一,大家不需要再靠一个小故事,去理解按揭是什么。 只是当谜底揭开,回头再看,这个小故事,就像一个时代的印记。它记录了我们国家住房市场化转型初期,一场轰轰烈烈的观念普及。
它提醒我们,很多我们从小听到、深信不疑的道理,背后都有特定的立场和目的。 任何一种消费选择,都不该被单一故事绑架。 有人收入稳定,规划清晰,适度贷款买房,改善居住,是适合自己的选择。有人偏爱安稳,害怕债务风险,选择慢慢存钱,不背负长期负债,同样值得尊重。没有哪一种人生模板,是标准答案。
经济学的魅力,本就不是给所有人一个统一的答案。 它教我们看见收益,同样也要看见风险。看见信贷带来的便利,也看见债务背后长久的责任。储蓄不是愚昧,贷款也不等于高明,所有选择,都要落脚在自己的收入、家庭抗风险能力之上。
这个流传三十年的小故事,褪去鸡汤的光环之后,留给我们最重要的启示,不是该不该贷款买房,而是学会分辨信息。 当我们听到一个听起来很有道理的故事,先想一想,这个故事是谁讲的,它想要传递什么,它刻意省略了哪些代价。 世界远比二元对立的寓言复杂,人生的选择,从来不是一场在 “存钱老太” 和 “贷款老太” 之间的单选题。
时代滚滚向前,那个天堂相遇的故事热度慢慢褪去。 但它留下的思考,会一直存在。理性看待负债,理性看待储蓄,读懂金融工具的便利,也敬畏它自带的风险,才是这个故事真相,带给我们最有价值的一课。
图片来源:网络