
很多人习惯用微信处理日常资金往来,借钱给朋友、支付房租、结算货款、给合伙人转账,随手输完金额,点一下发送,再截一张图保存,就以为万事大吉。真等到发生纠纷、对方反悔不认账的时候,才会被法官告知,单纯的转账截图,证明力非常有限,甚至有可能不被采信。
最近网上热议的 “微信转账加一个动作”,戳中了无数普通人的痛点。它不是什么复杂的法律技巧,只是一个简单的操作习惯,却能搭建起一套法院认可的完整证据链,从根源上避开截图容易被篡改、说不清资金性质的风险。
很多人都有一个误区,觉得截图里有转账时间、金额、头像,就等于铁证。可在司法实践里,转账截图存在天然短板。图片文件可以被修图软件修改,金额、备注、收款方信息都有篡改的空间,很难单独作为定案依据。更麻烦的一点是,转账记录只能证明钱从你的账户去到对方账户,却没办法自动说明这笔钱到底是什么性质。
同样一笔转账,没有备注的情况下,对方可以说这是你自愿的赠与、是还款、是一起消费的分摊,而不是你主张的借款。没有清晰的文字锁定用途,后续维权时,举证的压力会全部压在转账人身上,想要说清这笔钱的来由,往往要花费大量时间精力搜集其他佐证,很多案子就是卡在这一步,有理也很难赢。
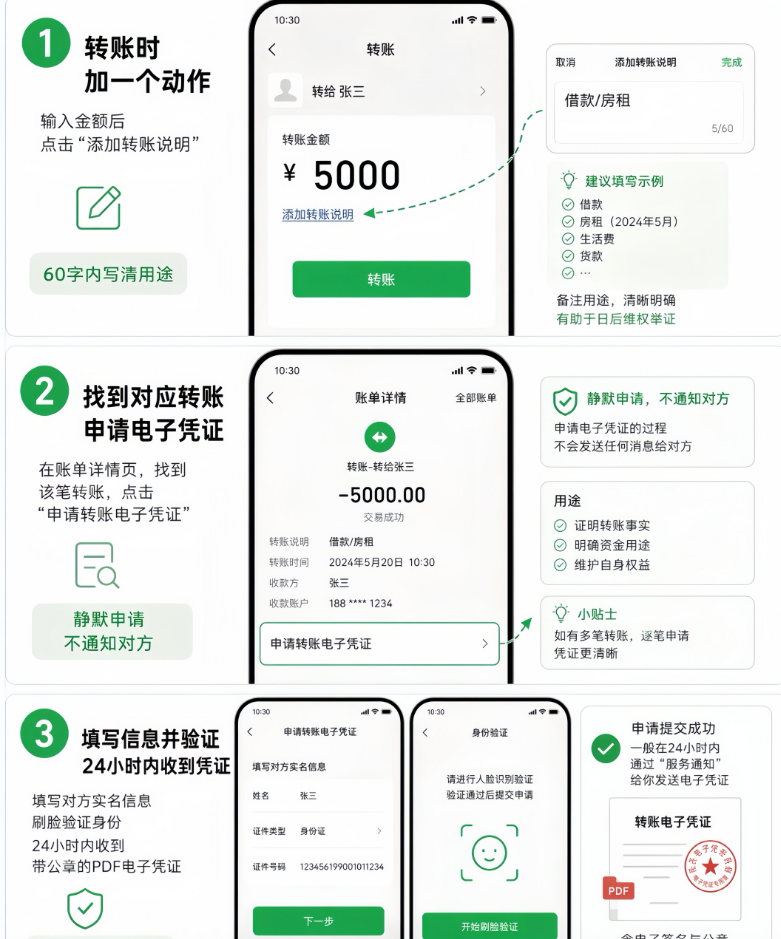
这套被推荐的操作,分为前后两个环节,配合在一起,才能形成稳固的证据。转账的当下,不要忽略那个不起眼的添加转账说明输入框,这里最多可以填写六十个字,一定要写清楚这笔资金的真实用途。如果是借钱,就直白写上借款;如果是交房租,写明是哪套房子、哪个租期的房租;如果是货款,标注对应的订单或者货物信息。短短一句话,就是在第一时间锁定这笔资金的属性,提前堵住后续扯皮的空间。
仅仅做好备注,还不够。备注依附在这笔转账记录上,依旧存在被截取、伪造的可能。等对方收款成功之后,打开这笔转账的账单详情,找到申请转账电子凭证的入口,提交申请,拿到带有财付通公章的 PDF 文件。这份凭证受《电子签名法》保护,具备法定效力,是法院审理民间借贷、合同纠纷、房屋租赁纠纷时认可的正式凭证,和普通截图完全不是一个量级。
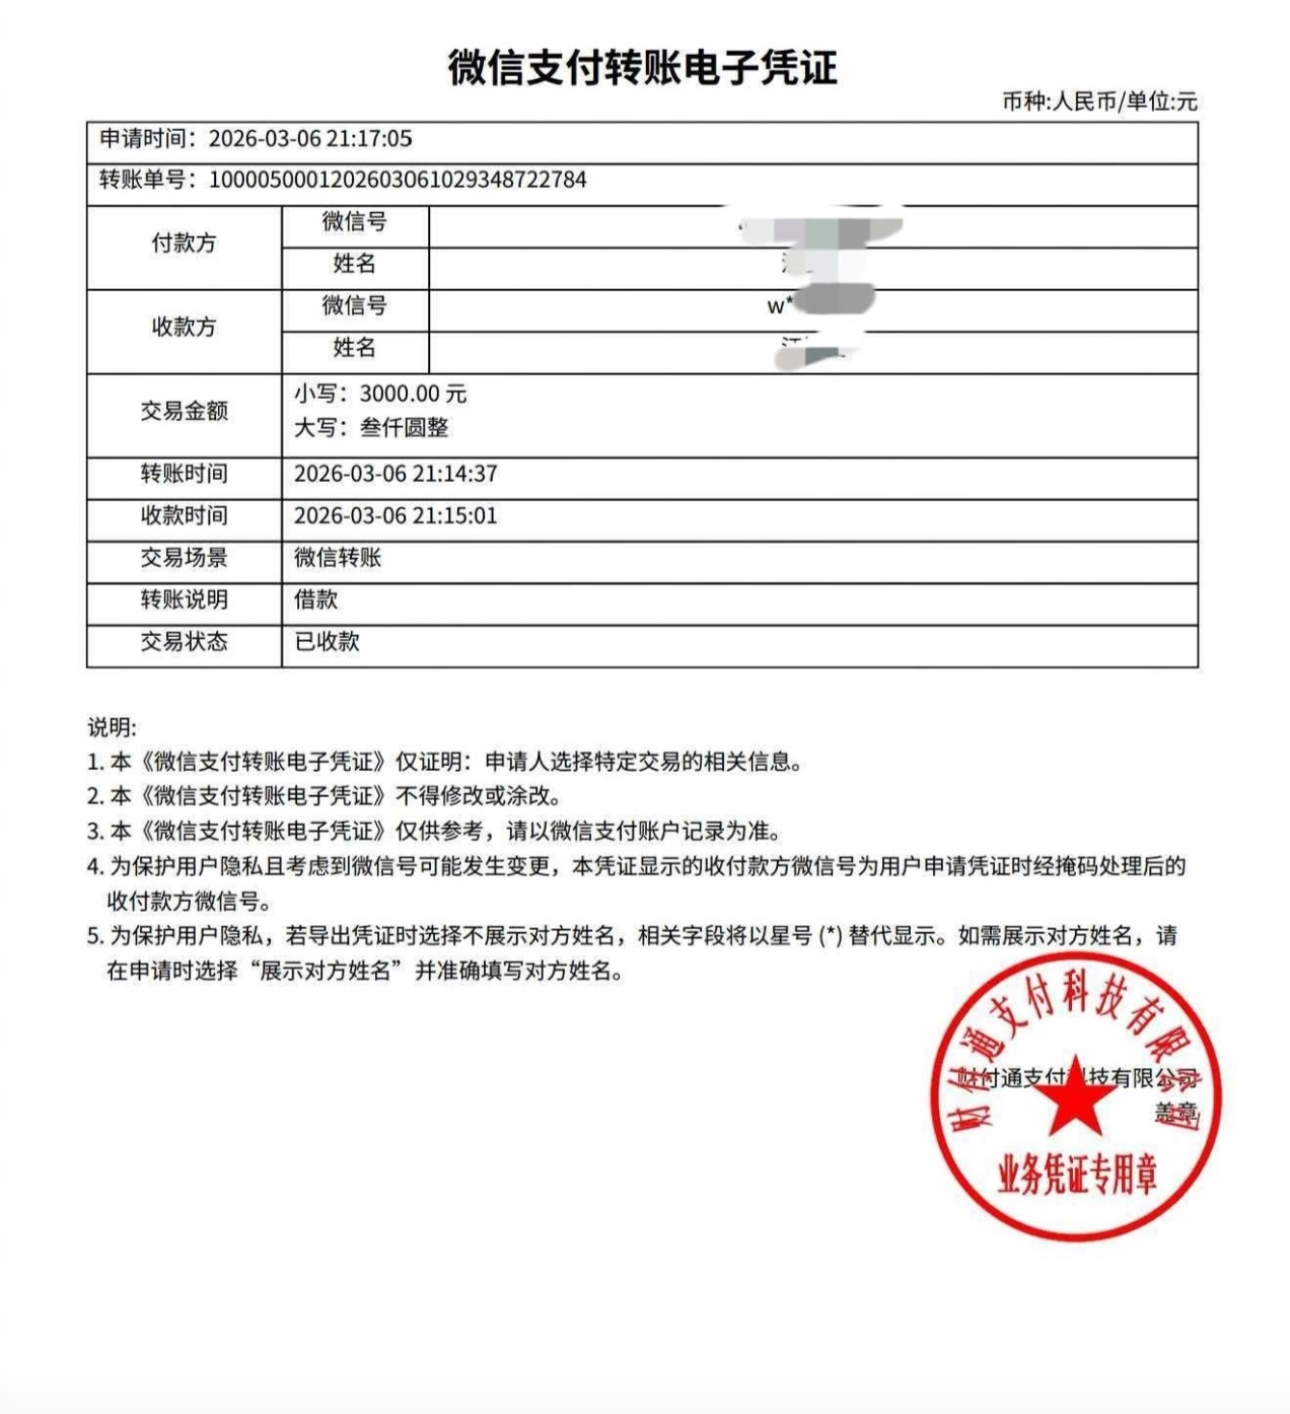
拿到这份电子凭证,你会发现它的信息非常完整。付款方、收款方信息、转账金额、收款时间、转账场景,还有你当时填写的转账说明,全部清晰记录在文档内,并且带有电子签章,平台后台留存原始数据,无法随意修改。不管是协商沟通,还是后续真的走到起诉这一步,这份文件,就是最核心的证据。
这个方法火起来之后,不少人第一反应是,是不是以后所有微信转账,都必须这么操作。其实并不是。日常小额的红包、请客吃饭的转账、互相馈赠的零花钱,本身不存在纠纷风险,自然不必多此一举。它真正适用的场景,恰恰是那些容易产生矛盾的资金往来。熟人之间的借款、长期支付的房租、生意上的货款结算、合伙项目的出资、定金预付款,这些场景里,资金数额往往不小,信任也容易在利益面前动摇,提前做好证据留存,是保护自己,也是给双方一个清晰的约定。
现实里太多纠纷,都是源于熟人之间抹不开面子。觉得大家关系不错,谈证据、写备注显得生分,不好意思开口,更不会特意去申请凭证。等到对方逾期不还钱,刻意回避沟通,甚至直接翻脸不认的时候,才后悔当初没有留下可靠的凭据。人情归人情,账目归账目,提前做好证据留存,不是不信任对方,而是为这段金钱往来划定清晰的边界,避免原本和睦的关系,最后因为一笔钱闹到法庭上。
也有不少人会问,有了这个电子凭证,是不是就稳赢官司。我们也要客观看待它的作用,它是一份强有力的证据,但不是万能的。如果是大额借款,除了转账备注和电子凭证,最好搭配借条、聊天记录,确认借贷合意。电子凭证可以证明钱已经交付,借条或者聊天记录可以证明双方达成借钱的约定,几份证据互相印证,证据链才足够扎实。如果只有转账凭证,对方拿出合理的抗辩理由,案件依旧存在变数。
还有一些细节,很容易被大家忽略。转账备注一定要客观真实,不要使用模糊、情绪化的表述。不要写 “给你的钱”“一点心意” 这类内容,这类文字没有办法锁定用途,起不到应有的作用。用词尽量简洁明确,信息写清楚就够,不用额外添加多余的争执话语。另外,电子凭证是 PDF 格式,下载之后建议备份到多个地方,云端、电脑、U 盘都存一份,不要只存在手机里,避免手机丢失、损坏之后文件一并消失。
很多人分不清微信自带的账单截图和电子凭证的区别。账单截图是你手机端的画面快照,主动权在你这边,容易修改。而电子凭证是支付平台出具的官方文件,签章代表平台对交易信息真实性背书,原始数据保存在支付服务商后台,法院有需要的时候,也可以向平台调取原始记录核验真伪,这就是二者法律效力上最核心的差距。
这些年,民间借贷、租房纠纷逐年增多,很多当事人的证据只有几张截图,最后因为证据不足,诉求没有办法得到支持。普通人没有专业的法律团队,很难提前预判风险,而这个操作门槛很低,不需要懂复杂法条,只需要多花几十秒,就能把证据的质量提升一大截。它本质上,是给普通人一个低成本的自保工具。
当然,平台推出这个凭证功能,初衷也是为了规范线上资金交易,降低大众的维权成本。线上支付越来越普及,现金交易越来越少,绝大多数资金流动都留在线上,对应的举证方式,也需要跟着时代变化。过去大家习惯写借条、开收据,现在线上转账成为主流,电子凭证就是适配数字时代的 “线上收据”。
还有一个误区需要厘清,不是说有了电子凭证,就可以放弃其他沟通记录。微信里双方沟通借钱、谈房租、核对货款的聊天记录,同样十分重要。聊天记录和转账凭证互相配合,才能还原整件事情的来龙去脉。不要只保存凭证,聊天记录也要妥善留存,不要随意删除对话框,必要的时候,也可以同步做聊天记录的保全。
很多人看完这个操作,会转发给自己的家人朋友,提醒家里长辈。长辈很容易在人情往来里吃亏,不好意思提留凭证这件事,遇到亲友借钱,直接转账,什么都不写,最后要钱的时候处处被动。把这个简单的方法教给他们,也是一种很实在的保护。
我们总说,亲兄弟明算账,这句话放在数字支付时代,依旧适用。线上转账方便快捷,降低了资金流转的门槛,同时也模糊了很多交易的边界。一句话备注,一份官方电子凭证,不是在制造隔阂,而是把口头的约定,落到可以被法律看见的地方。
生活里的矛盾,很多时候都来自信息不对称。一方以为这笔钱是借出去的,另一方理解成赠与,双方认知不一样,矛盾就慢慢滋生。转账当下写明用途,相当于在交易发生的第一时间,就对齐双方的认知,从源头减少理解偏差。
这个热点能够快速出圈,背后是无数普通人对交易安全感的渴求。大家不是想打官司,而是不想在出事之后求助无门。谁都不希望走到对簿公堂那一步,但风险意识,永远要走在纠纷前面。
下次再要通过微信转出大额资金,尤其是借款、房租、货款这类款项,不妨多停留几十秒。在转账说明里如实标注资金用途,等对方收款完成,去账单里申请一份带公章的电子凭证,妥善保存。
不要依赖一张截图自保。截图可以修改,但是平台出具的电子凭证,带着法定的效力。多这一个小小的动作,就是给自己的财产,加上一层稳妥的防护。人情可以柔软,但是涉及金钱的边界,一定要清晰牢固。
数字时代的财产保护,从来都不是多么高深的学问,很多时候,就藏在这一个不起眼的操作里。守住证据,守住底线,才能在信任他人的同时,好好保护自己。
图片来源:网络