
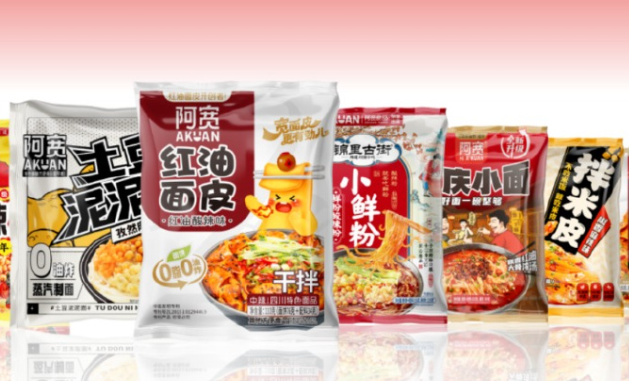
网红代工订单看着接到手软,为什么一场品控事故,就能拖垮一家正在冲击IPO的工厂?10月21日,为麻六记、李子柒代工的阿宽食品正式停牌,启动新三板主动摘牌流程。停牌前总市值6.25亿元——对比2021年C轮融资时近40亿元的估值,大幅缩水。
这家企业曾经风光无限。阿宽食品凭借一碗红油面皮一战成名,2020年营收达到11.1亿元,其中红油面皮单品年销售额约5亿元。此后,它先后拿下麻六记、三只松鼠、百草味等品牌的代工订单,麻六记一度成为它的第一大客户。
订单越接越多,隐患也在悄悄埋下。这些网红客户大多依赖平台流量,订单跟着热度起伏,并不稳定。今天爆款热卖,明天热度退潮,代工厂的产能利用率就跟着坐过山车——这种“流量型订单”,天然缺乏长期确定性。
更关键的是利润结构。阿宽食品的代工业务毛利率只有17%到19%,远低于自有品牌的30%到37%。简单说,代工只赚辛苦制造钱,品牌溢价、用户复购,全都归品牌方所有。工厂付出了产能、管理和品控成本,拿到的却只是流水线上那一点薄利。
虽然阿宽食品也布局了多款自有品牌,但体量太小,无法对冲代工业务带来的经营风险。当九成收入都押在“给别人做嫁衣”上时,这家工厂的命运,其实已经不完全掌握在自己手里。
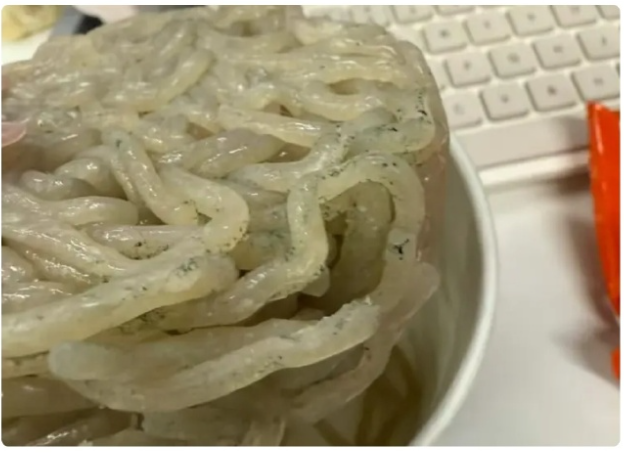
真正的转折点发生在2025年。阿宽食品代工的麻六记酸辣粉,因生产消杀不足、细菌污染、产品发霉,被开市客全渠道下架并启动产品召回。食品安全事件一出,信任链条瞬间断裂——这不是换一批原料就能挽回的事。
连锁反应很快到来。事件过后,麻六记向阿宽的采购额同比下滑超40%,从2024年的约2亿元降至1.19亿元;为把控供应链,麻六记于2026年4月成立自营食品生产公司,部分酸辣粉已转为自产。第一大客户,正在一步步“去代工化”。
多重压力叠加之下,业绩报表亮起红灯。2025年,阿宽食品营业收入12.24亿元,首次出现两位数下滑;归母净利润暴跌90.06%,仅剩466.71万元,扣非净利润更是只有90.76万元。从年赚数千万的“代工明星”到濒临亏损,只隔了一场品控事故。
经此一役,代工模式的脆弱性彻底暴露:代工厂承担生产端全部品控风险,却没有品牌方的舆情缓冲空间;大客户高度集中,一次危机就会引发收入、利润连锁下滑;叠加早年融资签下的IPO对赌协议,上市通道受阻、股份回购压力陡增。责任不对等,是这套模式最深的暗伤。
阿宽食品的案例并非孤例,它指向流量经济与实体制造之间的一种结构性错配:网红品牌轻资产拿流量,代工厂重资产投产能。流量上行期,双方各取所需;一旦流量退潮或品控失守,代工方承担的固定成本、合规成本和商誉损失,远非微薄的代工毛利所能覆盖。给别人做了那么多爆款,最后却没留住属于自己的护城河——这或许是所有代工厂都该想一想的问题。
文/KMM
图片来源:网络