
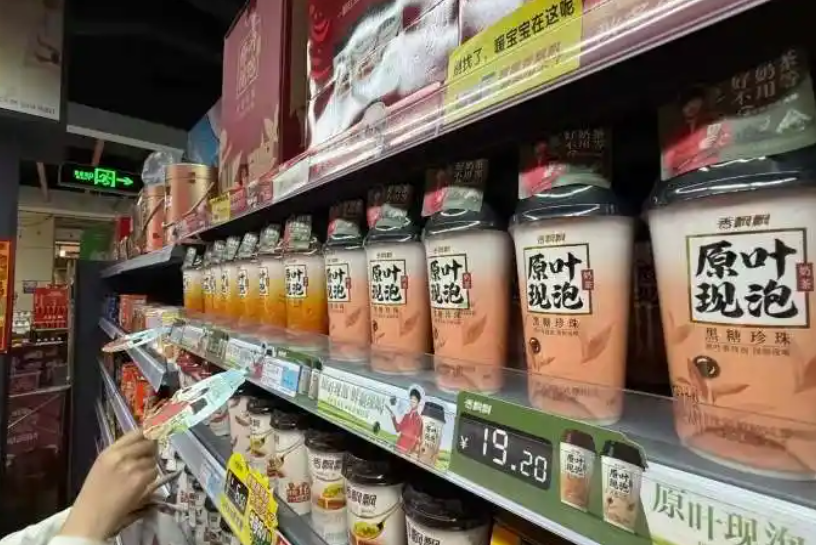
同样是赚97万元,香飘飘花了整整三个月,而蜜雪冰城只需要不到两个小时。这个对比听起来有点扎心,却是2026年三季度真实发生的商业故事。当”杯子连起来可以绕地球几圈”的广告语还在耳边回响时,香飘飘交出的成绩单却让人不禁想问:你有多久没喝过香飘飘了?
10月23日,香飘飘披露2026年第三季度报告。数据显示,第三季度公司实现营业收入5.84亿元,同比下降10.02%;归母净利润仅97.46万元,同比暴跌88.09%;扣非净利润更是亏损220.98万元,同比下滑147.79%。对于一个拥有数千名员工、年营收数十亿元的全国性快消企业来说,三个月只赚了97万元,相当于全公司每天只赚一万多块钱,这个数字放在任何行业都显得有些”寒酸”。
更值得关注的是,前三季度公司虽然实现营业收入18.60亿元,同比增长10.47%,归母净利润1183.43万元实现扭亏为盈,但扣非净利润仍为-368.95万元。换句话说,扣除政府补助、投资收益等非经常性损益后,主营业务实际上还没有跨过盈亏平衡线。公司在公告中解释,利润下滑主要系产品销售收入减少所致,而前三季度扭亏则主要得益于冲泡收入增加。
把这97万元放到新茶饮行业的坐标系里,差距更加直观。根据各品牌2026年上半年利润简单日均折算:蜜雪冰城上半年净利润23.19亿元,日均约1281万元,赚到97万元不到2小时;古茗净利润15.68亿元,日均约866万元,赚到97万元约需2.7小时;霸王茶姬净利润9.12亿元,日均约504万元,赚到97万元约需4.6小时;即便是体量相对较小的沪上阿姨,赚到97万元也仅需约13.5小时。
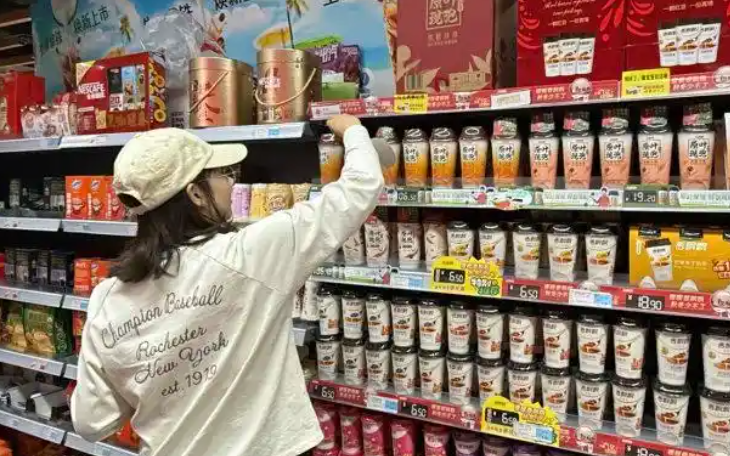
渠道端的变化同样不容忽视。报告期末,香飘飘经销商数量为1679家,期内增加265家、减少289家,净减少24家。公司称这是”持续优化调整经销商的数量和结构”,但经销商流失本身也反映出终端动销的压力。与此同时,即饮业务前三季度销售收入8.07亿元,同比下降3.14%,新品尚处于试销阶段,体量还不足以抵消Meco果茶、兰芳园冻柠茶等老产品的波动。
回望香飘飘的辉煌历史,2005年蒋建琪创立品牌,凭借”一年卖出三亿杯,杯子连起来可绕地球一圈”的魔性广告,迅速将冲泡奶茶铺向全国市场。2017年登陆上交所,成为”冲泡奶茶第一股”,市值一度突破百亿。然而随着新茶饮的崛起,香飘飘从2020年开始步入下行通道,2025年更是遭遇上市以来首次营收与净利润双位数下滑。
在业绩承压的背景下,香飘飘的管理层也经历了从”职业经理人”向”二代接班”的路径切换。2023年12月,创始人蒋建琪曾辞去总经理职务,由快消老将杨冬云接任,尝试”去家族化”管理。但不到一年,杨冬云便因个人原因离职,蒋建琪再度出山兼任总经理。2026年8月,蒋建琪之女、1993年出生的蒋晓莹被选举为公司副董事长,正式走向台前,蒋氏家族合计持有近八成股权,二代接班格局基本确立。
蒋晓莹接班以来,香飘飘在产品端做了一些尝试。连续两年推出明前龙井,今年回归开售一小时破万箱;”古方五红”主打女性生理期场景,”古方八舒”聚焦助眠需求,形成”补血+助眠”的养生矩阵。其中古方五红暖乳茶上市4个月线上GMV突破4800万元,复购率达37%。但与此同时,研发费用却在持续下降——前三季度研发费用同比下降24.93%,”重营销、轻研发”的结构性问题仍未根本解决。
业内人士分析,冲泡奶茶和瓶装奶茶过去的核心场景——宿舍、办公室、家庭储备——正在被外卖和即时零售系统性地接管。现制茶饮的外卖即时性,削弱了冲泡产品”方便”这一最后的壁垒;通勤、下午茶等场景中,消费者越来越倾向于”点一杯”而非”冲一杯”或”买一瓶”。这不仅是香飘飘的问题,也是整个冲泡奶茶品类面临的共同挑战。
当然,香飘飘也并非没有翻盘的机会。四季度是冲泡奶茶的传统旺季,随着天气转凉,热饮需求回升,业绩有望迎来一定回暖。但长期来看,如何让即饮业务真正成长为第二增长曲线,如何在健康化、高端化上实现突破,如何重新赢得年轻消费者的青睐,才是香飘飘需要持续回答的问题。毕竟,杯子绕地球的传奇可以写进品牌历史,但未来的路,还得靠一杯杯真正好喝的产品走出来。
文/KMM
图片来源:网络