
曾经在全球遍地开花、被视作便利店行业标杆的 7‑11,在印度市场的冒险,最终以全线闭店惨淡收场。品牌合作方确认,印度现存所有 7‑11 门店全部停止运营,这场耗时五年的扩张计划,正式宣告落幕。消息一出,立刻在全球零售行业掀起巨大讨论,不少人感慨,属于日式便利店的神话,在南亚大陆没能续写。
时间拉回 2021 年,7‑11 选择和印度本土巨头信实零售达成品牌授权合作,信心满满地开启印度市场布局。当年十月,印度第一家 7‑11 门店在孟买正式开业,彼时行业一片看好。大家觉得印度庞大的人口基数,加上快速城镇化的趋势,会给连锁便利店带来无限机会,日式便利店模式有望快速复制成功。
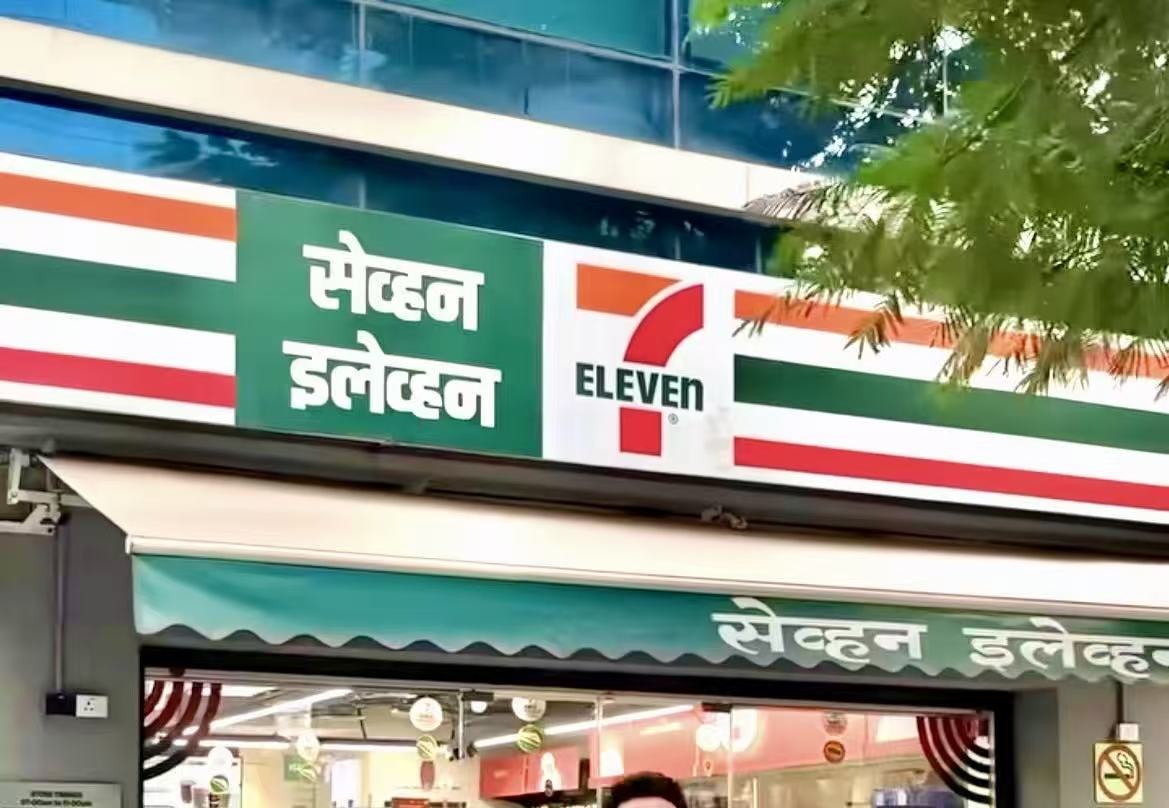
当时外界普遍预估,依托信实集团强大的本地资源,7‑11 可以快速铺开网点,深入城市社区。品牌原本计划持续拓店,覆盖更多城市,打造出属于印度本土的连锁便利店网络。谁也不曾想到,理想很丰满,现实却充满重重阻碍,业务发展从一开始就步履维艰。
7‑11 在印度的门店规模始终没能打开局面,巅峰时期门店数量也仅仅只有 60 家,而且门店全部集中在孟买、浦那两座城市,始终无法向外拓展到其他区域。后续经营压力持续加大,店铺接连倒闭,业务不断收缩,到闭店前夕,只剩下 31 家门店苦苦支撑。持续的亏损,成为压垮这个项目最核心的难题。
根据财年披露的数据,印度 7‑11 营收大约 9.2 亿卢比,净亏损接近 9 亿卢比,收入几乎和亏损持平。简单来说,门店辛苦经营带来的收入,几乎全部用来填补亏损,开店越多,亏损的缺口就越大,长期看不到盈利的可能性。持续烧钱却看不到回本希望,投资方最终选择按下终止键。
很多人好奇,拥有成熟运营体系的 7‑11,为什么在印度市场寸步难行。首当其冲的对手,是遍布大街小巷的本土夫妻杂货店 Kirana,在印度这类传统小店多达上百万家,深深扎根各个社区。小店租金、人力成本极低,店主熟悉邻里,还可以给熟客赊账,价格灵活,牢牢抓住周边居民日常消费需求。
当地人习惯了在家门口的小杂货店采购粮油、零食日用品,这种消费习惯延续多年,很难被外来连锁品牌轻易改变。对比之下,标准化装修的 7‑11 运营成本更高,商品定价没有优势,很难抢走本土小店的客源。外来连锁想要争夺存量市场,第一步就要直面这些土生土长的社区零售商。
即时零售的爆发,又进一步夺走便利店最核心的优势。Blinkit、Swiggy Instamart 等本地外卖平台崛起,十几分钟就能把商品送到家门口。便利店最大卖点就是 “就近购买”,外卖上门直接消解了这个优势。消费者足不出户就能买到各类生活用品,没必要专门出门走进线下门店。
更值得深思的是,7‑11 进入印度的时间节点,刚好赶上即时零售高速崛起的阶段。等连锁便利店落地,消费者已经被线上即时配送教育完成,用户已经养成线上下单的消费习惯。留给实体连锁便利店的生存空间,从一开始就被严重挤压。
日式便利店赖以盈利的鲜食体系,到了印度更是严重水土不服。7‑11 在全球市场很大一部分利润来自饭团、便当、现做熟食,鲜食业务贡献了门店极高的毛利空间。但当地饮食文化、口味偏好,并不接受这类预制即食简餐,民众更偏爱街头现做的本地小吃。
想要搭建一整套中央厨房、鲜食供应链,前期投入巨大,市场需求却十分有限。原本成熟的盈利模型直接失效,门店只能依靠零食饮料等低毛利商品维持营收。缺少高利润的鲜食做支撑,单店想要实现盈利几乎变成一件难事。
除此之外,连锁门店标准化运营带来的各类成本居高不下。门店数量太少,无法形成采购规模效应,供应链成本降不下来。选址、装修、设备维护、员工培训,每一项都需要持续投入,而分散的几十家店铺,摊薄不掉庞大的后台开销。
小店卖不动高毛利商品,收入难以覆盖成本,陷入开店就亏损的死循环。日本便利店的生存逻辑,讲究高密度布点,依靠密集门店降低物流配送成本,这套模式在印度完全没有条件落地。只局限两座城市,门店数量上不去,供应链的优势根本发挥不出来。
官方对外的表述相对委婉,7&I 控股表示不会永久放弃印度市场,未来仍会持续评估,只是现阶段没有重启落地的计划。这样的说法,也算是给这次失败的出海项目留有余地,并不把大门彻底关死。但从实际经营结果来看,短时间内重新入局的可能性微乎其微。
而有趣的是,前车之鉴摆在眼前,罗森依旧看好印度市场,计划在 2027 年开出首店,目标 2030 年拓展至 100 家门店。罗森将要如何吸取 7‑11 的教训,调整商品结构,适配印度本地消费习惯,也成为零售行业热议的话题。
不少行业从业者也在讨论罗森的胜算,有人认为罗森可以降低对鲜食的依赖,更多引入本地特色食品。也有人保持悲观态度,本土杂货店、即时外卖两大对手依旧强势,新入局者依旧要面对一模一样的市场难题。
7‑11 的折戟,给所有想要出海的连锁品牌上了重要一课。一套在多国跑通的商业模式,并不代表放到任何国家都能复制成功。人口多不等于消费市场大,当地根深蒂固的消费习惯、本土业态、线上平台竞争,都会改变商业结局。
很多出海企业容易陷入一种思维误区,把人口规模等同于消费潜力。印度拥有庞大人口,但消费分层明显,大众对价格极度敏感,外来品牌的标准化溢价很难被普通消费者接受。只看到人口红利,忽略真实消费能力,很容易做出误判。
全球化扩张,从来不是简单照搬门店装修、上架商品这么简单。如果忽略本土市场生态,哪怕是享誉全球的大品牌,一样会遭遇滑铁卢。零售行业没有万能模板,每一个新市场,都需要重新理解当地人的生活方式。
7‑11 在印度的五年尝试,从满怀期待到黯然离场,也印证了零售行业不变的底层逻辑。商业的本质,永远是读懂当地人真实的消费需求,而不是强行输出自己成熟的产品模式。外来品牌想要扎根异地市场,因地制宜,才是破局关键。
放眼全球零售市场,类似的案例其实并不少见。很多在本土取得巨大成功的连锁品牌,进军海外之后频频碰壁。文化差异、消费习惯、本土竞争者,每一个变量,都可以改写品牌的命运。7‑11 印度的故事,会成为一个很鲜活的商业样本。
对于国内不少计划出海的连锁品牌来说,这起事件同样具备参考价值。不要迷信过往成功经验,进入陌生市场之前,先要读懂当地真实的商业土壤。不是把成熟模式搬过去,就可以坐等收获市场,真正的竞争,从落地那一刻才刚刚开始。
图片来源:网络