
刷屏的购房贴息来了!这次是中央财政首次出手
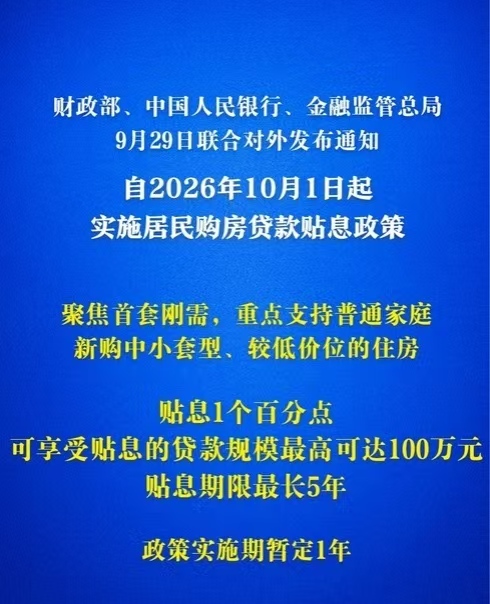
最近 “购房贴息” 四个字刷遍各个社交平台,不少人看到消息第一反应:买房能直接省一大笔钱?9 月 29 日,财政部、央行、金融监管总局三部门联合发布通知,明确自 2026 年 10 月 1 日起,实施居民购房贷款贴息政策。很多人看到 “贴息” 就激动,还有网传 “最高贴息 150 万” 的说法到处流传,其实这是典型的信息误读,真实政策远比传言实在,目标也非常清晰:只瞄准首套刚需普通家庭。
这也是中央财政首次对商业性个人住房贷款进行贴息,意义和以往地方自主出台的补贴不一样。地方补贴大多是各地根据自身财力灵活调整,而这一次是全国统一规则、中央财政出钱支持,信号感很强。简单说,不是大水漫灌刺激楼市,而是精准给有自住需求、预算有限的普通家庭减负。政策实施期暂定 1 年,相当于给了一个明确的时间窗口,不是永久政策。大家不用盲目恐慌 “再不买就没了”,但也要看清规则,别等到真正要买房的时候,才发现自己不符合条件,空欢喜一场。
一笔账算明白:到底能省多少钱
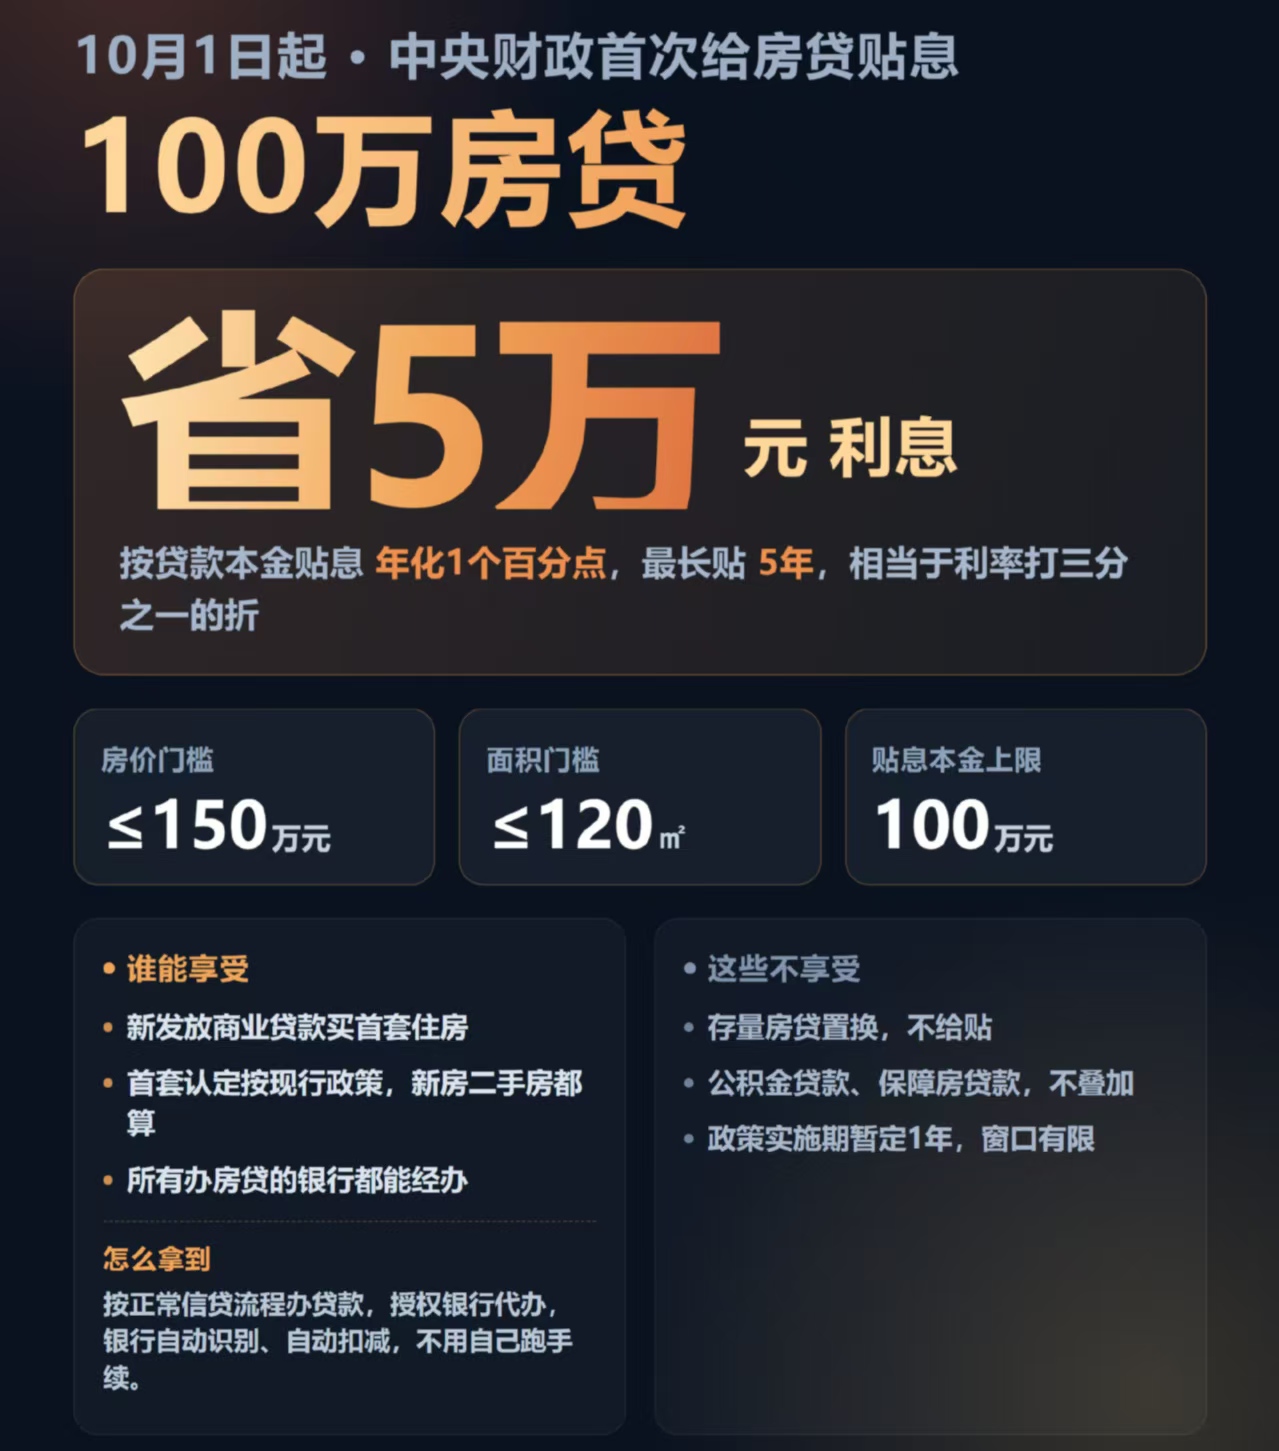
很多人最关心的,就是实打实能省下多少利息。政策明确:财政部门按照贷款本金,给予年化 1 个百分点的贴息,可享受贴息的贷款上限为 100 万元,贴息期限最长 5 年。以顶格标准 100 万贷款来测算,5 年累计最多可以减少近 5 万元的利息支出,相当于现有首套房商贷利率优惠了大约三分之一,这个减负力度对于刚需来说,非常可观。
这里有几个容易踩坑的细节一定要分清:上限是可贴息的贷款 100 万,不是房子总价 100 万,也不是直接补贴现金 5 万;如果你的贷款只有 60 万,那就按 60 万本金计算贴息,而不是依然按 100 万算;贴息只贴最长 5 年,5 年之后,贷款就恢复原本的利率,不会一直贴到还清贷款。另外网传的 “贴息 150 万”,其实是把房屋总价上限 150 万和贴息金额搞混了 —— 政策要求房屋总价≤150 万,不是补贴 150 万,不少营销号故意模糊字眼制造焦虑,一定要仔细分辨。这笔钱不是直接打到你的银行卡,而是由银行在计息环节自动抵扣,不用你先垫钱再申请返还。
硬门槛一条都不能少!谁能享、谁不行
福利很好,但门槛卡得很明确,必须全部同时满足,缺一不可。首先是贷款时间与类型:仅限 2026 年 10 月 1 日之后新发放的首套商业住房贷款;存量房贷、房贷置换、公积金贷款、保障房购房,全都不在贴息范围内。简单讲:以前已经办好的房贷,不能回头申请;只用公积金贷款买房,也享受不到这项贴息;必须是新办的商业贷款,并且符合首套房认定标准。
其次是房屋硬性指标:建筑面积不超过 120 平方米,房屋总价不超过 150 万元,新房、二手房都可以,两项条件必须同时达标。也就是说,哪怕房子 110 平,但是总价 160 万,不行;总价 140 万,面积 130 平,同样不行。可以看得出来,政策的导向非常清晰:重点支持中小套型、较低价位的自住住房,瞄准普通工薪家庭的刚需,不支持高价大户型、投资购房。还有一点很友好:只要符合条件,所有可办理房贷的银行都能经办,没有指定银行限制,不用特意跑去某一家银行排队。
“免申即享” 是什么意思?真的不用跑手续吗
通知里提到的 “免申即享”,让很多人觉得惊喜:难道啥都不用干,福利自动到账?其实它的真正含义是:不需要你单独提交一份 “贴息申请”,不用额外准备一堆材料跑部门审批,也不用事后提交材料去报销。你只需要按照正常流程,向银行申请房贷,银行在受理、审批贷款的时候,会自动识别你的贷款、房屋、身份是否符合贴息条件,符合就自动把贴息部分抵扣利息。
当然这不等于 “闭眼办贷款就一定能拿到”。你自己要提前核对:房屋总价、面积、是不是 10 月 1 日后新办的首套商贷,有没有踩中限制条件。银行只是 “自动识别”,不会提前替你预判资格。如果房子总价超了、面积超了,哪怕银行批了贷款,也不会触发贴息。建议打算买房的朋友,签合同之前,就把总价、面积算清楚,跟银行客户经理确认条件,避免签完合同、办完贷款才发现不符合贴息标准,白白期待一场。整个流程没有额外跑腿,但是事前核对,这一步不能省。
看懂背后信号:它不是 “刺激买房”,是 “给刚需减负”
很多人看到新政,第一反应:是不是要赶紧买房?其实仔细拆解政策细节就能读懂导向:它没有放宽购房门槛,没有降低首付,也没有给高价位房产福利,反而用 150 万总价、120㎡面积两条红线,把受益人群牢牢限定在普通刚需。它的本质,是降低普通家庭 “上车” 之后前 5 年的利息压力,减轻月供负担,而不是鼓励大家盲目加杠杆、买超出自己能力的房子。
过去很多楼市政策,大家总担心 “利好有钱人、利好投资者”,而这一次规则非常直白:只有买平价中小户型、自己住的首套房家庭,才能拿到这份支持。对于真正有自住计划、预算刚好卡在这个区间的家庭,这是实实在在的红包;对于预算很高、打算买大户型豪宅,或是抱着投资心态买房的人,这项政策基本没有影响。我们也需要理性看待:贴息只是减轻一部分成本,不代表房价会暴涨,也不代表闭眼买房就稳赚。买房依然要优先考虑自己长期收入、居住需求,不要单单为了这 5 万左右的优惠,仓促上车。
理性看待红利:福利有限,需求优先
这项政策窗口暂定 1 年,有明确的期限,但也不必制造 “倒计时焦虑”。5 万元左右的利息减免,对于普通家庭不是小钱,但也不足以改变一套房子几十万、上百万的总价基底。它能缓解月供压力,却不能抵消买房本身的长期成本。更重要的是,它提醒我们:现在政策越来越讲究 “精准滴灌”,福利不再是无差别发放,而是精准流向真正需要安家的普通人。
很多网友说,这才是老百姓想要的政策:不玩虚的,门槛清晰,流程简单,好处直接落到刚需身上。当然,也有不少不在这个价格、面积区间的家庭,表示没能享受到;这恰恰说明它的目标非常专一 —— 优先保障 “有基本安家需求、预算有限” 的群体。未来我们依然要记住:任何购房优惠,都只是加分项,要不要买房,永远应该先看自己有没有稳定收入、有没有真实居住需求,再去算优惠能省多少钱。福利是锦上添花,不是冒险的理由。
文/仲夏
图片来源网络