
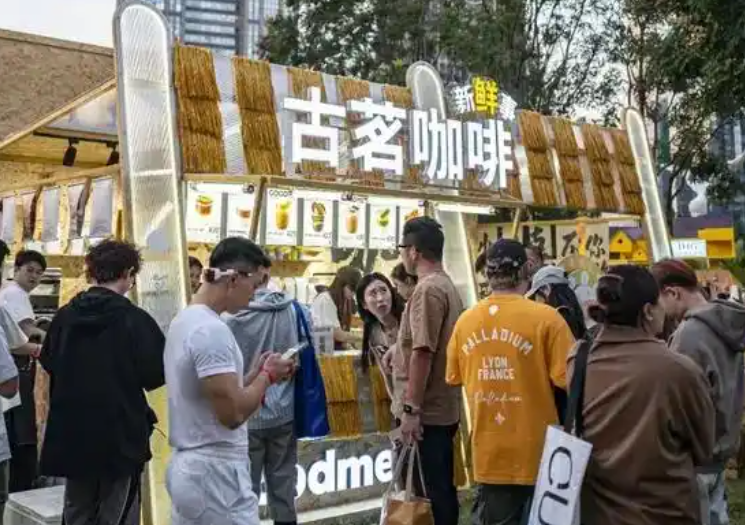
奶茶店正在试着承包年轻人一整天的消费。早上靠咖啡、早餐抓住通勤人群,一元冰水承接日常口渴需求,下午用奶茶守住下午茶市场,到了夜晚,冰淇淋、鲜啤接着留住下班的顾客。一场悄无声息的跨界竞争正在上演,而背后,是新茶饮行业越来越难算清的经营账本。门店密度持续走高,单店营收增长乏力,叠加无休止的价格战,只靠一杯奶茶,已经很难撑起一家门店的盈利,各大茶饮品牌,都在奶茶之外寻找更多增收品类。
对于已经铺开到全国数万家的连锁门店来说,闲置的时段、空出来的操作台,全都是可以挖掘变现的资源。过去门店只在午后和晚间迎来客流高峰,上午早早开门却冷冷清清,深夜关门又错过了夜宵消费窗口。品牌们想把门店的每一小时、每一寸空间,都转化成订单,这也是茶饮店向便利店看齐的底层逻辑。
早上八点,赶通勤的年轻人走进古茗,点一杯咖啡顺手带走三明治;下午三点,奶茶依旧是门店的核心爆款;等到下班之后,有人去霸王茶姬买一支冰淇淋,还有人走进蜜雪冰城旗下门店,打包一杯现打鲜啤。曾经分散在早餐店、咖啡馆、便利店、小酒馆里的消费需求,如今慢慢被奶茶店承接,消费场景边界正在不断模糊。
最先打响这场跨界的,是咖啡品类。多年前古茗创始人就曾提出,品牌适合参考便利店模式,核心依托强大的供应链,总部统一采购仓储配送,借助密集加盟网点,把商品送到消费者身边。而放到当下,这个设想正在落地,茶饮门店不再只做下午茶,而是主动拿下早餐和早高峰咖啡市场。
2026 上半年,古茗一口气上新 51 款新品,其中 12 款为咖啡,全国约 1.35 万家门店配备咖啡机,覆盖率高达 94%。咖啡带来的营收占比稳定维持在两成以上,早已不是简单的补充新品。咖啡业务盘活了上午冷清的门店,吸引原本不会来买奶茶的早八上班族进店。
在两广部分城市,古茗试点提早营业,部分门店七点二十分开门主攻早餐。烟熏鸡肉佛卡夏、牛肉卷、火腿蛋三明治等轻食单品定价都不超过 11 元,搭配咖啡的套餐大约 15 元。对赶时间的上班族来说,顺路买早餐咖啡,不用绕路专门跑早餐店,便利性优势很明显。不止古茗,蜜雪冰城、茶百道、沪上阿姨,都陆续在门店上线现磨咖啡,抢占早高峰市场。
如果把茶饮店菜单当成货架,会发现它正在复刻便利店的商品结构,一元冰水就是极具代表性的单品。蜜雪冰城早年推出一元冰杯,古茗随后上线一元冰水,只有饮用水加冰块。一杯冰水利润微薄,却降低进店门槛,把单纯口渴的路人转化成到店顾客,挖掘奶茶之外的高频小额需求。
古茗还在探索瓶装即饮赛道,杭州门店已经上架多款 HPP 冷萃瓶装饮品,冷泡茶、果汁价格基本都在十元以内。这类饮品可以常温存放,品牌计划把瓶装产品卖到商超、零食店、便利店,让茶饮品牌的产品,走出门店柜台,真正走进零售货架,和瓶装饮料品牌正面竞争。
到了下午,奶茶依旧是门店的基本盘,但菜单越来越丰富。冰淇淋成为热门新增品类,蜜雪冰城的平价脆筒,霸王茶姬推出的茶拉朵冰淇淋,都收获不错反响。冰淇淋和茶饮客群高度重合,门店本身就有制冰、冷藏设备,顾客买奶茶时随手加购,轻松拉高客单价,也不用大幅改造门店硬件。
夜间场景,则是茶饮品牌最晚发力的赛道。蜜雪冰城收购鲜啤品牌之后,门店快速扩张,多款鲜啤单品定价不到 9 元。古茗同样试水现打生啤,单价 12 到 15 元。购买流程和点奶茶几乎一致,扫码点单、等待取餐,主打轻量即时消费,争夺便利店啤酒、平价小酒馆的客源。
不过奶茶店和便利店、酒馆依旧存在明显差距。便利店核心优势是商品齐全、长时间营业;酒馆主打社交氛围。茶饮门店目前能承接的,只是简单、低决策门槛的即时消费。但大方向已经十分清晰,品牌希望让消费者在一天当中的任意时段,都有理由走进奶茶店。
茶饮门店向着便利店转型,并不是一场宏大的战略规划,更多是行业内卷之下的被动选择。只卖奶茶,单店盈利越来越艰难。不少加盟商投入几十万资金开店,经历短期火爆之后,在价格战冲击下利润被不断压缩,有的门店每月现金流微薄,甚至持续亏损。
从行业测算模型来看,一家小型茶饮门店,每天需要卖出数百杯才能实现盈亏平衡。这个门槛看着不算高,但随着门店越开越多,同区域门店互相分流客流,出现 “左右手互搏”。同一个片区开出多家同品牌门店,客源被不断拆分,单店订单量持续下滑。
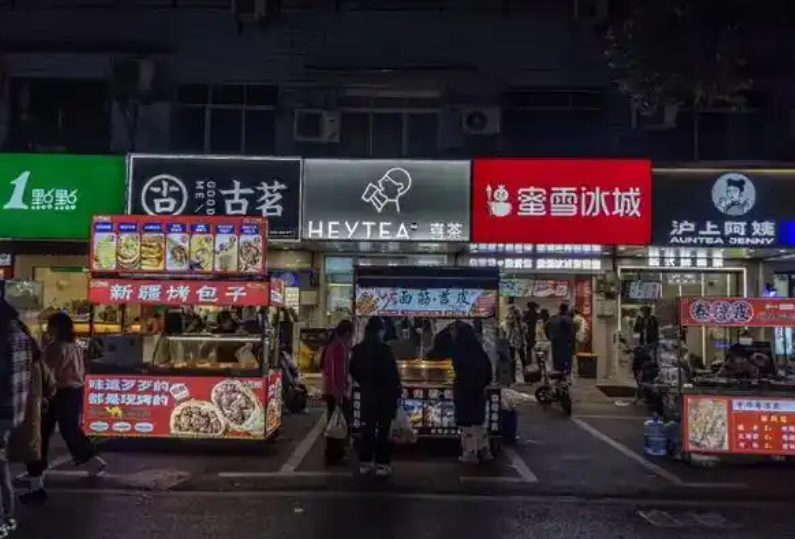
头部品牌半年财报也印证了行业困境,多家头部茶饮品牌营收增长,但利润下滑,毛利率持续走低。门店密度饱和之后,单纯依靠开新店拉动增长的模式走到瓶颈。外卖价格战进一步压缩利润,消费者习惯低价茶饮,平台流量、配送成本持续上涨,订单变多,单笔利润却越来越薄。
既然房租、人工、设备都是固定支出,最好的办法就是挖掘更多时段、更多品类订单。充分利用闲置的上午、夜间时段,把一家茶饮门店变成多场景零售终端。但想要做成这件事,新的难题随之而来:新增品类,就要承担设备、原料、人员培训、库存管理的额外成本。
增加品类看似简单,想要稳定盈利却很难。早年奈雪的茶布局现烤软欧包,烘焙业务曾经贡献可观营收,现烤间对场地、人力要求很高,后续逐步转为中央厨房预制,烘焙营收占比大幅下降。每上新一个品类,都要核算新增收入能不能覆盖新增成本。
哪怕是一元冰水,门店也要承担杯子、水源、冰块等物料成本,很多门店卖冰水基本不赚钱,只能用来引流。操作台、冰柜、员工人力都是有限资源,品类越多,高峰期操作冲突越严重,新品拉长制作时间,挤占原有奶茶订单产能,反而拖累门店出餐效率。
酒类品类更是存在合规门槛。低度饮品和真正的啤酒,经营资质、年龄核验要求完全不同。曾经有品牌尝试茶酒融合的线下小酒馆,最后选择关停门店。核心痛点在于,消费者对茶饮店固有认知很难改变,想要兼顾茶饮和夜间社交,很容易两边都不讨好。
茶饮门店可以无限增加菜单品类,但不等于能顺利变成便利店。便利店拥有成熟完整的零售供应链体系,而茶饮店新增品类,只会不断增加门店运营复杂度。真正健康的转型,不是盲目堆砌商品,而是让咖啡、轻食、冰淇淋、饮品共用同一套空间、人力与供应链,用最低的新增成本,挖掘更多时段的消费潜力。这场便利店化的探索,本质上是一场关于坪效、成本和用户认知的长期考验。
文/KMM
图片来源:网络