
生活中不少人都有藏存单、存私房钱转头遗忘的经历,本以为是意外惊喜,实则暗藏规则大坑。河南一位李先生就遇到了极具代表性的趣事,1995年存入的一万元定期存款,时隔整整30年意外翻出,本以为能拿到一笔巨额复利财富,没想到前去银行兑付时,却被对方以存放时间过久为由拒绝办理。最终这场存款纠纷闹上法院,一审判决结果出炉,直接给所有储户上了一堂硬核理财课。
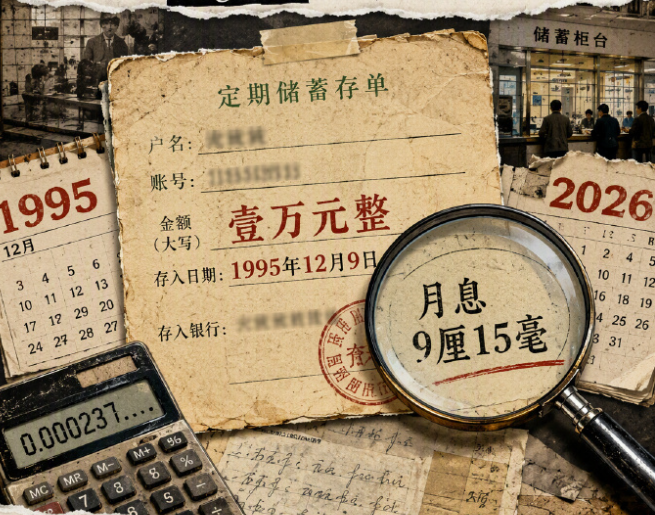
整件事的起因还要追溯到1995年。当年12月,李先生在当地银行存入一万元现金,办理一年期定期存款业务,彼时约定的月利率极高,达到9厘15毫,折合年利率足足10.98%。在九十年代,一万块钱堪称巨款,加上超高的存款利率,这笔钱的保值潜力极高。可惜存款办理完成后,李先生彻底遗忘了这笔资产,直到2026年整理物品时,才偶然翻出这张尘封30年的老旧存单。
手握完整存单,李先生满心欢喜前往银行兑付,却遭到了拒绝。交涉无果后,李先生选择通过法律途径维权。经过审理,法院给出了清晰公正的判决结果:首先认定双方储蓄合同真实有效,银行必须全额返还一万元本金。利息则分为两段计算,存款首年按照当年约定的10.98%年利率计息,剩余29年逾期时间,统一按照各阶段银行活期基准利率分段核算。
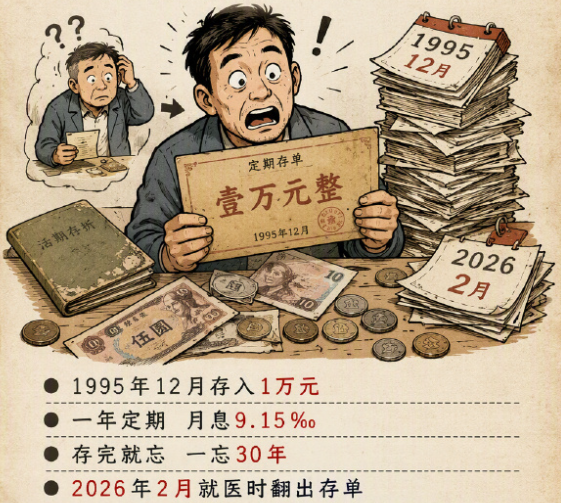
很多人好奇,为何30年的存款,不能按照高利率复利计算?核心关键就藏在存单的细节里。这张存单仅办理了一年定期存款,**没有开通自动转存业务**。在银行储蓄规则中,定期存款到期后,若未手动续存或开通自动转存,后续超时时间一律按活期利率计息,不享受定期高息,也不产生复利增值,这也是绝大多数人容易踩坑的地方。
最终核算下来,这笔尘封30年的存款,收益和大众想象的高额回报差距极大。首年定期利息仅有1098元,后续29年的活期逾期利息约4000元,全部本息加在一起仅有1.5万元左右。三十年漫长等待,一万元仅增值五千元,打破了网友“旧存款暴富”的幻想,也直观体现出银行储蓄规则的严谨性,并非存得越久、利息越高。
此次官司中,银行曾以存款时间过长、超出时效为由拒绝兑付,但法院明确驳回了这一说法,给出关键定论:居民合法储蓄属于受保护的债权,不会因为储户遗忘、时间久远就自动作废,银行不得以任何理由拒付合法存款。这一判定也彻底打消了大家“旧存单过期无效”的顾虑,保障了普通储户的合法权益。
这起全网热议的存单纠纷,看似是一场乌龙趣事,实则是最接地气的理财科普。它清晰印证了银行储蓄的核心规则:定期收益只归约定存期,自动转存才是复利关键。无论是定期存款、闲置存单,都需要及时打理核对。这笔存放30年的存款,用真实案例提醒所有人:存钱也要懂规则,不懂理财逻辑,再久的积蓄也难实现资产增值。
文/KMM
图片来源:网络